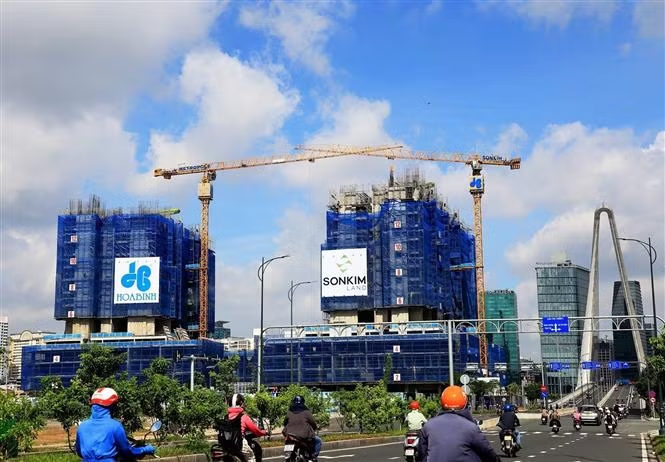
 Các công trình xây dựng tại Thành phố Hồ Chí Minh. (Ảnh: Hồng Đạt/TTXVN)
Năm 2022 được đánh giá là một năm thành công về thu hút vốn đầu tư nước ngoài của Việt Nam trong bối cảnh chịu ảnh hưởng của đại dịch COVID-19, bất ổn chính trị và lạm phát diễn ra trên toàn cầu.
Thống kê của Bộ Kế hoạch và Đầu tư cho thấy chỉ tính riêng năm 2022, tổng vốn đăng ký cấp mới, điều chỉnh và góp vốn, mua cổ phần, mua phần vốn góp của nhà đầu tư nước ngoài đạt gần 28 tỷ USD, trong đó vốn thực hiện ước đạt gần 23 tỷ USD, tăng cao nhất trong vòng 5 năm qua.
Lũy kế đến ngày 20/12/2022, cả nước có 36.278 dự án còn hiệu lực với tổng vốn đăng ký đạt gần 440 tỷ USD.
Trong số các quốc gia đầu tư lớn vào Việt Nam, Hàn Quốc đang là một đối tác đầu tư quan trọng bậc nhất với tổng vốn đăng ký gần 81 tỷ USD, chiếm 18,5% tổng vốn đầu tư.
Không chỉ được biết đến nhờ số lượng vốn đầu tư mà dòng vốn đầu tư từ quốc gia này còn được đánh giá cao bởi chất lượng khi hướng đến các lĩnh vực đầu tư giá trị như công nghệ cao, năng lượng, tài chính-ngân hàng, dịch vụ chất lượng cao...
Tuy nhiên, trong thời gian tới, việc thu hút đầu tư nước ngoài nói chung và Hàn Quốc nói riêng của Việt Nam được dự đoán là sẽ gặp nhiều khó khăn, thách thức. Một trong số đó là việc các quốc gia đầu tư lớn vào Việt Nam, trong đó nổi bật là Hàn Quốc, dự kiến sẽ áp dụng thuế tối thiểu toàn cầu từ năm 2024.
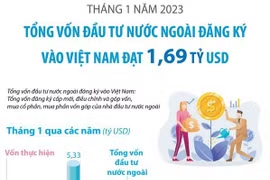
[Tổng vốn FDI đăng ký vào Việt Nam trong tháng 1 đạt 1,69 tỷ USD]
Cụ thể, ngày 23/12/2022, Quốc hội Hàn Quốc đã thông qua Đạo luật điều chỉnh thuế quốc tế với nội dung chính là bổ sung điều khoản về thuế suất tối thiểu toàn cầu từ năm 2024.
Đạo luật này được coi là một biện pháp của Hàn Quốc nhằm thực thi Quy tắc thuế tối thiểu toàn cầu - nội dung thứ hai trong 2 trụ cột chính của chương trình chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (BEPS) do Tổ chức Hợp tác và Phát triển kinh tế (OECD) khởi xướng.
Theo Quy tắc thuế mới nói trên, các công ty có doanh thu toàn cầu từ 750 triệu EUR sẽ bị áp dụng mức thuế suất 15% và nếu công ty hưởng thuế suất thấp hơn mức 15% tại quốc gia đầu tư thì sẽ phải nộp bổ sung khoản chênh lệch tại chính quốc.
Khi quy tắc này được thực hiện, các nhà đầu tư nước ngoài tại Việt Nam, bao gồm cả các nhà đầu tư Hàn Quốc sẽ phải nộp lại hầu hết số thuế đã được miễn, giảm tại Việt Nam cho quốc gia của mình.
Việc này sẽ khiến các nỗ lực miễn, giảm thuế của Việt Nam để thu hút đầu tư sẽ trở thành vô nghĩa.
Sắp tới, không chỉ Hàn Quốc mà một loạt các quốc gia lớn khác như các nước thuộc Liên minh châu Âu (EU), Anh, Nhật Bản… cũng đều đã thông qua hoặc đang ráo riết sửa đổi các quy định liên quan để áp dụng thuế tối thiểu toàn cầu nhằm thu thuế bổ sung từ năm 2024.
Ngược lại, những nước tiếp nhận đầu tư cũng đều đã có các động thái quyết liệt để tìm giải pháp nhằm ứng phó, giữ chân nhà đầu tư trước ảnh hưởng của thuế tối thiểu toàn cầu.
Một trong các giải pháp tối ưu mà các nước đang nghiên cứu áp dụng là cơ chế QDMT (Qualified Domestic Minimum Top-up Tax. Đây là cơ chế thuế suất tối thiểu nội địa nhằm ngăn chặn việc các quốc gia khác giành quyền đánh thuế và OECD cũng đang tích cực khuyến nghị áp dụng cơ chế này.
Cụ thể, khi áp dụng cơ chế QDMT, các nước có thể bảo vệ quyền đánh thuế của mình bằng cách thực hiện việc thu thuế bổ sung bằng chênh lệch giữa mức thuế tối thiểu nội địa với mức thuế ưu đãi dành cho các công ty con của các tập đoàn đa quốc gia đầu tư tại Việt Nam trước khi số thuế này bị nộp về cho chính phủ nơi công ty mẹ đặt trụ sở do thuộc đối tượng áp dụng thuế suất tối thiểu toàn cầu./.