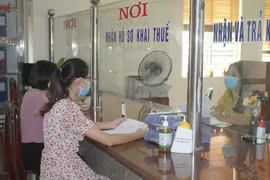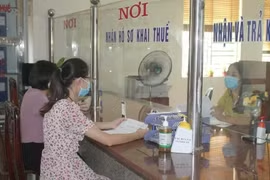
Cơ quan thuế đã hoàn thành rà soát 95,57% trong tổng số 3.372.799 tờ khai thuế sử dụng đất phi nông nghiệp cần rà soát. Tuy nhiên, tình trạng dữ liệu người nộp thuế, thửa đất chưa đầy đủ, thông báo nghĩa vụ thuế chưa chính xác và phản hồi của người dân chậm được giải quyết vẫn xảy ra tại một số địa bàn.
Tại Công văn số 8171/CT-NVT ngày 29/10/2026, Cục Thuế yêu cầu Thuế các tỉnh, thành phố khẩn trương chuẩn hóa dữ liệu, giải quyết dứt điểm phản ánh, kiến nghị của người nộp thuế và chấn chỉnh trách nhiệm trong quản lý thuế sử dụng đất phi nông nghiệp.
Theo Cục Thuế, thời gian qua, cơ quan này đã ban hành nhiều văn bản chỉ đạo, hướng dẫn rà soát, chuẩn hóa dữ liệu quản lý thuế sử dụng đất phi nông nghiệp. Đồng thời, Cục Thuế tham mưu Bộ Tài chính báo cáo Chính phủ cắt giảm thủ tục hành chính, thành phần hồ sơ theo Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Thông tư số 89/2026/TT-BTC.
Theo các quy định này, người dân không phải xin xác nhận của cơ quan chức năng trên tờ khai thuế sử dụng đất phi nông nghiệp; không phải cung cấp lại thông tin, hồ sơ mà cơ quan nhà nước đã có và đủ điều kiện kết nối dữ liệu.
Trường hợp cơ quan thuế đã kết nối và có đầy đủ thông tin về đất đai do cơ sở dữ liệu quốc gia, cơ sở dữ liệu của cơ quan quản lý nhà nước về nông nghiệp và môi trường cung cấp, người nộp thuế không phải nộp hồ sơ khai thuế.
Tuy nhiên, qua nắm bắt thực tế, Cục Thuế nhận thấy thông tin về người nộp thuế và thửa đất tại một số địa bàn chưa được cập nhật đầy đủ, dẫn đến thông báo nghĩa vụ thuế không chính xác.
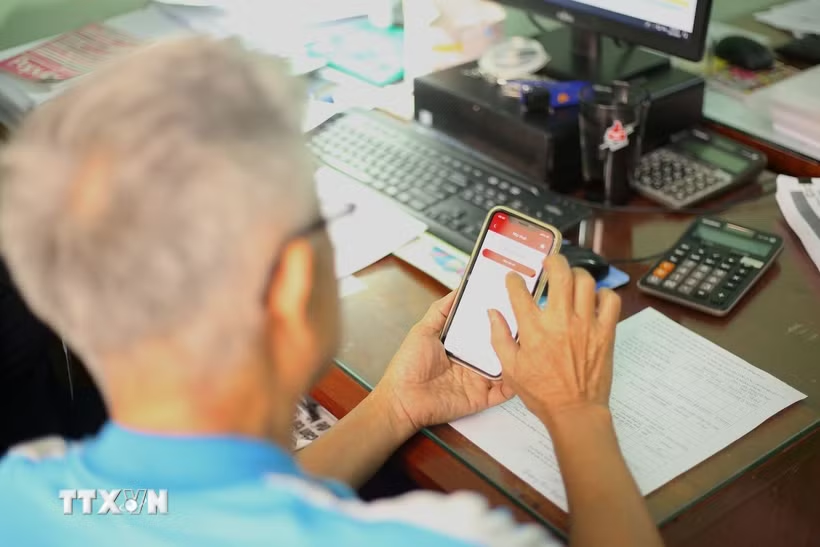
Việc tiếp nhận, xử lý phản hồi của người dân bằng phương thức điện chưa kịp thời; một số câu trả lời chưa rõ ràng, chưa giải quyết dứt điểm vướng mắc. Bên cạnh đó, việc phối hợp, đối soát dữ liệu và phân công trách nhiệm xử lý cũng cần được chấn chỉnh.
Để khắc phục những tồn tại này, Cục Thuế yêu cầu các địa phương tiếp tục rà soát, cập nhật chính xác thông tin người nộp thuế, thửa đất và kết quả thực hiện nghĩa vụ thuế; tập trung xử lý dữ liệu lịch sử, thông tin sai lệch, trùng lặp và các trường hợp bỏ sót đối tượng quản lý.
Việc rà soát phải gắn với thay đổi địa bàn hành chính hai cấp, trong đó cập nhật danh mục loại đất, loại đường, tổ, thôn, khu vực, đoạn đường và giá đất; xác định chính xác địa chỉ thửa đất, cơ quan thuế quản lý và địa bàn phát sinh khoản thu. Trường hợp thay đổi cơ quan thuế quản lý, phải thực hiện chuyển tờ khai, dữ liệu nợ, nộp thừa và cập nhật trạng thái chuyển địa bàn.
Cơ quan thuế các cấp được yêu cầu chủ động khai thác cơ sở dữ liệu ngành thuế, phối hợp với chính quyền địa phương, cơ quan quản lý đất đai và các đơn vị liên quan để đối chiếu thông tin về người sử dụng đất, biến động đất đai và kết quả nộp ngân sách nhà nước. Trên cơ sở đó, hướng dẫn người nộp thuế kê khai, điều chỉnh thông tin và thực hiện nghĩa vụ thuế theo quy định.
Đáng chú ý, Cục Thuế yêu cầu 100% trường hợp người nộp thuế nộp thừa phải được xác nhận đúng số tiền nộp thừa trên chức năng của hệ thống quản lý thuế tập trung (TMS).
Đối với các phản hồi, kiến nghị về nghĩa vụ thuế sử dụng đất phi nông nghiệp, các đơn vị phải rà soát toàn bộ trường hợp chưa được giải quyết, phân loại theo nội dung, nguyên nhân, thẩm quyền và thời gian xử lý. Từng trường hợp phải được phân công rõ công chức tiếp nhận, người xử lý, lãnh đạo kiểm soát và thời hạn hoàn thành, không để bỏ sót, tồn đọng hoặc đùn đẩy trách nhiệm.
Khi có đủ căn cứ, cơ quan thuế phải chủ động xác minh, điều chỉnh dữ liệu và trả lời đúng trọng tâm, nêu rõ căn cứ, kết quả cũng như hướng xử lý. Với trường hợp cần xác minh thêm hoặc vượt thẩm quyền, cơ quan thuế phải thông tin rõ cho người nộp thuế, hướng dẫn cụ thể và phối hợp theo dõi đến khi có kết quả.
Cục Thuế cũng yêu cầu kiểm tra, giám sát việc cập nhật dữ liệu, phát hành thông báo và xử lý phản hồi. Đối với sai sót, tồn tại, phải xác định nguyên nhân và trách nhiệm của công chức, bộ phận, lãnh đạo phụ trách; căn cứ chức trách, điều kiện thực tế và hồ sơ, dữ liệu để xem xét trách nhiệm, phân biệt rõ nguyên nhân khách quan và chủ quan.
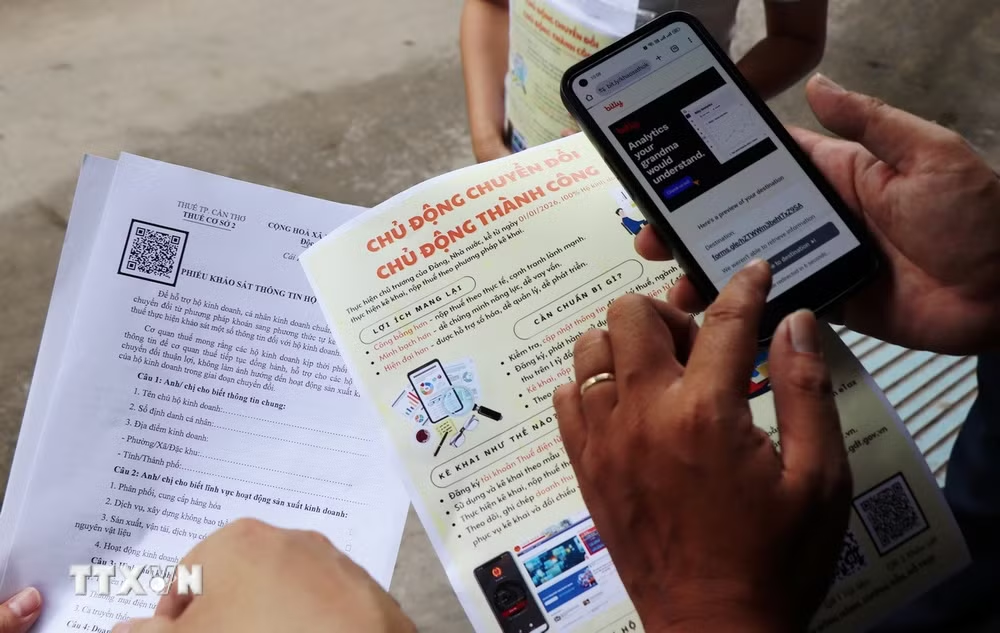
Bên cạnh việc chuẩn hóa dữ liệu và xử lý phản hồi, các địa phương phải rà soát công tác ủy nhiệm thu thuế sử dụng đất phi nông nghiệp, bao gồm hợp đồng, phạm vi ủy nhiệm, kết quả thực hiện và trách nhiệm của các bên. Việc đối soát số thu, số đã nộp ngân sách nhà nước và số đã hạch toán trên hệ thống phải được thực hiện kịp thời, xử lý các trường hợp thu sai đối tượng, chậm nộp ngân sách, đã nộp nhưng chưa cập nhật hoặc vẫn ghi nhận nợ không đúng thực tế.
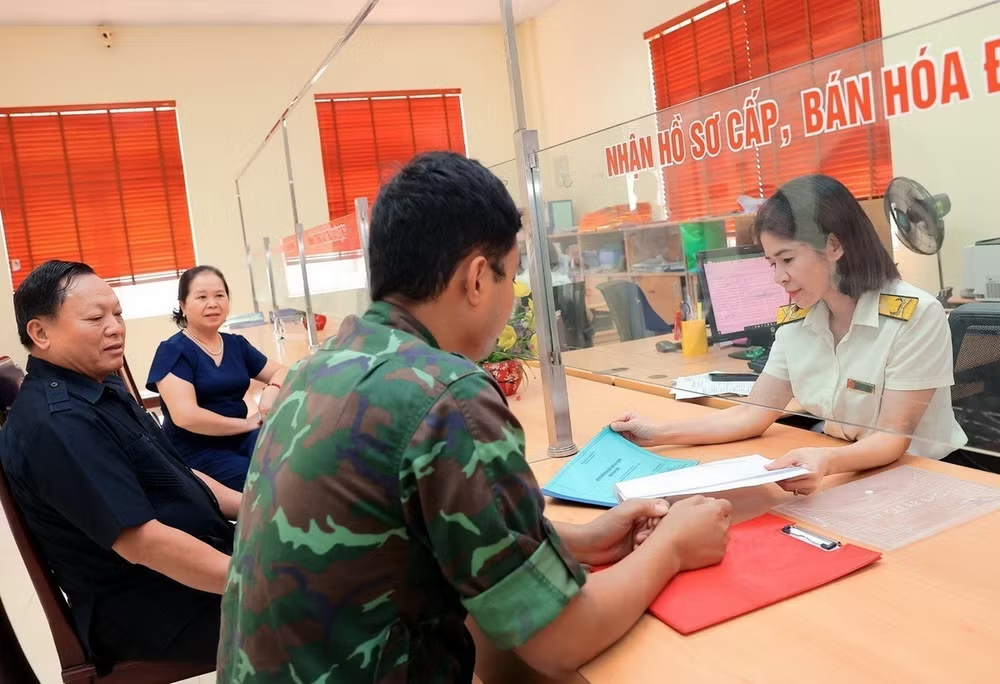
Đặc biệt, Cục Thuế yêu cầu thành lập các tổ công tác hỗ trợ trực tiếp người dân kê khai, nộp thuế và giải quyết dứt điểm vướng mắc. Trưởng Thuế tỉnh, thành phố làm tổ trưởng, chịu trách nhiệm chỉ đạo chung và chịu trách nhiệm toàn diện về kết quả triển khai trên địa bàn; các Phó trưởng Thuế tỉnh, thành phố làm tổ phó, phụ trách các địa bàn được phân công. Trưởng Thuế cơ sở chịu trách nhiệm trực tiếp tổ chức thực hiện, bố trí nhân lực hỗ trợ và xử lý vướng mắc phát sinh./.
Giảm thuế cần đi đôi với tạo thuận lợi trong phương thức nộp thuế
Chủ tịch Quốc hội nhấn mạnh giảm gánh nặng thuế cho cá nhân, doanh nghiệp phải đi đôi với tạo thuận lợi trong phương thức nộp thuế; kiểm soát chặt chẽ hành vi trốn thuế, gian lận thuế và chuyển giá.