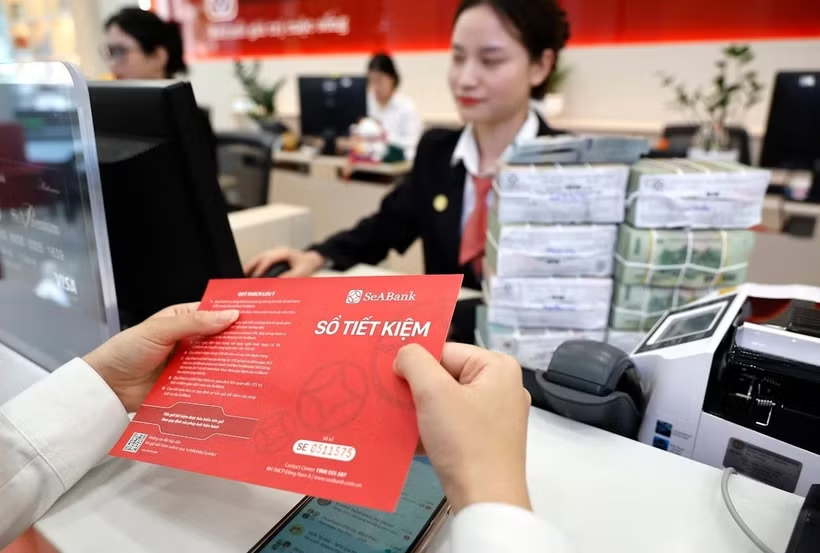
Từ việc một số ngân hàng đóng cửa phòng giao dịch để suy diễn về tình trạng sức khỏe của cả hệ thống là cách đánh giá thiếu căn cứ. Bởi trong kỷ nguyên ngân hàng số, năng lực hoạt động không còn được quyết định bởi số lượng quầy giao dịch, mà phải được nhìn nhận từ nền tảng tài chính, chất lượng tài sản, khả năng quản trị và năng lực thích ứng với sự thay đổi của thị trường.
Trong 9 tháng năm 2026, có 6 ngân hàng công bố thông tin chấm dứt hoạt động của tổng cộng 105 điểm giao dịch, trong khi 6 ngân hàng khác lại mở thêm 95 điểm.
Sự trái chiều này cho thấy mạng lưới giao dịch ngân hàng đang có sự điều chỉnh theo chiến lược kinh doanh và nhu cầu tại từng địa bàn, chứ không phải một cuộc rút lui đồng loạt khỏi hoạt động giao dịch trực tiếp.
Đương nhiên, không thể đánh đồng mọi trường hợp. Trong đó, Ngân hàng TMCP Sài Gòn (SCB) là tổ chức có số lượng chi nhánh, phòng giao dịch chấm dứt hoạt động nhiều nhất trong 9 tháng đầu năm 2026, giảm 42 điểm so với ngày 31/12/2025.
Đến ngày 15/11/2026, danh sách mạng lưới giao dịch được công bố trên website chính thức của ngân hàng này chỉ còn 8 điểm tại 6 tỉnh, thành phố gồm: Thành phố Hồ Chí Minh, Hà Nội, Gia Lai, Lâm Đồng, Vĩnh Long và Đà Nẵng. Như vậy, mạng lưới chi nhánh, phòng giao dịch của SCB đã giảm đáng kể so với mốc gần 240 điểm tại 28 tỉnh, thành phố trước khi bị đưa vào diện kiểm soát đặc biệt tháng 10/2022. Tuy nhiên, diễn biến này gắn với tình hình hoạt động và quá trình tái cơ cấu đặc thù của SCB, khác về bản chất với việc các ngân hàng chủ động sắp xếp lại mạng lưới nhằm thay đổi mô hình phục vụ.
Sự khác biệt đó cho thấy, cần nhìn vào nguyên nhân phía sau mỗi quyết định đóng cửa hoặc mở mới, thay vì đánh đồng mọi biến động thành dấu hiệu bất ổn. Một phòng giao dịch ngừng hoạt động không đồng nghĩa ngân hàng mất đi năng lực huy động vốn, cấp tín dụng hay phục vụ khách hàng tương ứng. Điều đáng quan tâm hơn là ngân hàng đang thay đổi cách tiếp cận khách hàng và phân bổ nguồn lực như thế nào.
Thực tế, một sự thay đổi đang diễn ra âm thầm nhưng mạnh mẽ trong ngành ngân hàng: khách hàng ngày càng ít phải đến quầy để giao dịch. Từ chuyển tiền, thanh toán hóa đơn, gửi tiết kiệm, tra cứu tài khoản đến nhiều thủ tục khác, giờ đây chỉ cần vài thao tác trên điện thoại di động.
Theo ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin (Ngân hàng Nhà nước), tỷ lệ giao dịch qua kênh số tại nhiều ngân hàng đã vượt mốc 95%. Cập nhật mới nhất từ Ngân hàng Nhà nước cho biết trong 9 tháng đầu năm 2026, giao dịch thanh toán không dùng tiền mặt đạt 24,03 tỷ giao dịch với giá trị đạt 295,13 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm trước.
Khi phần lớn giao dịch thường nhật đã dịch chuyển lên nền tảng số, vai trò của phòng giao dịch truyền thống tất yếu phải thay đổi. Những điểm giao dịch từng là lợi thế cạnh tranh có thể trở thành gánh nặng chi phí nếu không còn tương xứng với nhu cầu thực tế.
Việc duy trì một mạng lưới rộng lớn nhưng hiệu suất khai thác thấp không chỉ làm tăng chi phí vận hành mà còn khiến nguồn lực bị phân tán, hạn chế khả năng đầu tư cho những lĩnh vực có giá trị gia tăng cao hơn.
Ngân hàng Thương mại cổ phần Công Thương Việt Nam (VietinBank) là một ví dụ đáng chú ý. Theo Báo cáo phát triển bền vững năm 2025, ngân hàng đã dừng hoạt động 108 phòng giao dịch. Cùng kỳ, tỷ lệ giao dịch thanh toán qua kênh số đạt 99%, năng suất lao động tăng 35% và tỷ lệ chi phí trên thu nhập (CIR) đạt 30,4%. Ngân hàng cho biết giao dịch số góp phần giảm chi phí vận hành tại quầy, giấy tờ và hành chính.
Điều đáng chú ý không đơn thuần là 108 phòng giao dịch đã đóng cửa, mà là sự thay đổi trong cách ngân hàng tổ chức hoạt động. Thay vì duy trì điểm phục vụ vật lý cho mọi nhu cầu, nguồn lực được điều chỉnh theo hướng tăng cường nền tảng số, nâng cao năng suất và tập trung vào những dịch vụ cần tương tác trực tiếp.
Nói cách khác, số lượng quầy giao dịch có thể giảm trong khi khả năng phục vụ khách hàng vẫn được duy trì, thậm chí mở rộng. Đây là lý do không thể mặc định một ngân hàng có ít điểm giao dịch hơn thì năng lực hoạt động cũng suy giảm.
Một vấn đề khác cũng cần được nhìn nhận thấu đáo là mối quan hệ giữa việc tinh gọn mạng lưới và hiệu quả hoạt động. Nếu đóng cửa phòng giao dịch nhằm tiết giảm chi phí, tại sao tổng chi phí hoạt động của các ngân hàng vẫn tăng?
Số liệu tổng hợp từ báo cáo tài chính 9 tháng năm 2026 cho thấy tổng chi phí hoạt động của 28 ngân hàng đạt 188.386 tỷ đồng, tăng 11,5% so với cùng kỳ. Tuy nhiên, tổng thu nhập hoạt động tăng tới 18,3%, nhanh hơn đáng kể so với tốc độ tăng chi phí.
Nhờ đó, tỷ lệ chi phí trên thu nhập (CIR) bình quân giảm từ 31,47% xuống 29,66%. Có 18/28 ngân hàng ghi nhận chỉ số này cải thiện. Điều đó cho thấy, hiệu quả hoạt động không thể chỉ nhìn qua việc chi phí tăng hay giảm, mà phải đặt trong tương quan với khả năng tạo thu nhập. Một ngân hàng vẫn có thể chi nhiều hơn nhưng vận hành hiệu quả hơn nếu tốc độ tăng thu nhập cao hơn và nguồn lực được phân bổ hợp lý.
Hơn nữa, chuyển đổi số đòi hỏi các ngân hàng phải đầu tư lớn cho hạ tầng công nghệ, dữ liệu, bảo mật và nhân lực chuyên môn. Những khoản đầu tư này có thể khiến chi phí tăng trong ngắn hạn nhưng hướng tới nâng cao năng suất và hiệu quả hoạt động trong dài hạn.
Vì vậy, lấy việc chi phí hoạt động tăng để phủ nhận hiệu quả tái cơ cấu là thiếu thuyết phục. Tuy nhiên, cũng không thể quy toàn bộ kết quả cải thiện CIR cho việc đóng cửa phòng giao dịch. Hiệu quả hoạt động là kết quả tổng hợp của tăng trưởng thu nhập, kiểm soát chi phí, đầu tư công nghệ và năng lực quản trị. Việc tinh gọn mạng lưới chỉ là một trong những giải pháp trong quá trình đó.
Vậy đâu mới là những chỉ dấu phản ánh thực chất sức khỏe của một ngân hàng?
Chắc chắn, đó không phải là việc đếm xem ngân hàng có bao nhiêu biển hiệu trên đường phố. Sức khỏe của một tổ chức tín dụng phải được đánh giá trên nhiều phương diện, từ quy mô và chất lượng vốn tự có, chất lượng tài sản, tỷ lệ nợ xấu, khả năng thanh khoản đến năng lực quản trị rủi ro và khả năng duy trì hoạt động an toàn. Đây mới là những yếu tố phản ánh thực chất khả năng chống chịu trước biến động của thị trường và mức độ an toàn của ngân hàng.
Tất nhiên, việc thu hẹp các điểm giao dịch vật lý cũng đặt ra những yêu cầu không thể xem nhẹ. Làm sao để người dân ở vùng sâu, vùng xa, người cao tuổi hay những nhóm ít có điều kiện tiếp cận công nghệ vẫn có thể sử dụng dịch vụ ngân hàng thuận lợi?
Làm sao để bảo đảm an toàn thông tin, hỗ trợ khách hàng và duy trì khả năng tiếp cận các dịch vụ tài chính thiết yếu? Đây là những vấn đề các ngân hàng cần tính toán trong quá trình tổ chức lại mạng lưới, thay vì chỉ chú trọng mục tiêu tiết giảm chi phí.
Đóng cửa, sáp nhập hay chuyển địa điểm giao dịch có thể xuất phát từ nhiều nguyên nhân, từ khó khăn trong hoạt động đến chủ trương tái cơ cấu hoặc thay đổi mô hình phục vụ. Vì thế, cần xem xét từng trường hợp trên cơ sở dữ liệu cụ thể, thay vì lấy một vài hiện tượng riêng lẻ để đánh giá sức khỏe của cả hệ thống.
Trong bối cảnh chuyển đổi số đang làm thay đổi sâu sắc phương thức hoạt động của ngành ngân hàng, việc đánh đồng tinh gọn mạng lưới với sự suy yếu của hệ thống là cách nhìn thiếu toàn diện. Không thể lấy một chỉ dấu về mô hình kinh doanh để thay thế cho những thước đo thực chất về an toàn tài chính.
Đánh giá đúng bản chất của sự thay đổi không chỉ giúp nhìn nhận khách quan hoạt động ngân hàng mà còn tránh những suy diễn thiếu căn cứ về sức khỏe của cả hệ thống./.
Hiện đại hóa hệ thống ngân hàng, tăng khả năng tiếp cận vốn cho doanh nghiệp
Ngân hàng Nhà nước triển khai kế hoạch hiện đại hóa hệ thống, xử lý tổ chức tín dụng yếu kém và tạo thuận lợi để doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, tiếp cận vốn.