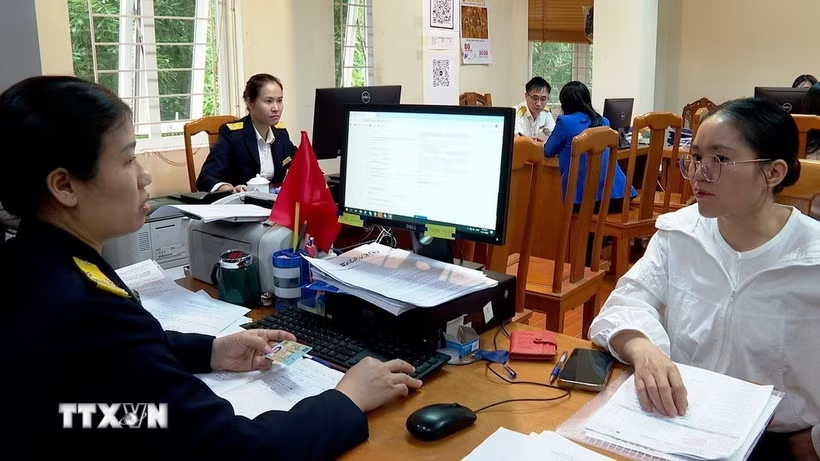
Chính phủ vừa ban hành Nghị định số 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong hai năm 2026 và 2027 đối với cá nhân kinh doanh, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng.
Nghị định có hiệu lực từ ngày 29/10/2026, hướng dẫn thực hiện chính sách theo Nghị quyết số 43/2026/QH16 của Quốc hội.
Mức giảm 30% được áp dụng đối với số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027, nếu người nộp thuế đáp ứng điều kiện về doanh thu.
Đối với cá nhân kinh doanh, chính sách áp dụng cho cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm người đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm đại diện hộ kinh doanh.
Số thuế được giảm tính trên toàn bộ số thuế thu nhập cá nhân phải nộp từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế. Cá nhân có doanh thu dự kiến trong năm không quá 10 tỷ đồng được kê khai khoản giảm thuế cùng hồ sơ khai thuế theo quý, 6 tháng hoặc năm.
Trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay và nộp thay thuế thu nhập cá nhân cho người kinh doanh, bên thực hiện khấu trừ cũng được giảm 30% số thuế phải khấu trừ, khai thay, nộp thay đối với phần doanh thu thuộc diện áp dụng chính sách. Việc kê khai được thực hiện theo tháng, quý hoặc từng lần phát sinh.
Tuy nhiên, điều kiện doanh thu phải được xác định trên tổng doanh thu thực tế từ toàn bộ hoạt động kinh doanh trong năm. Nếu cá nhân có doanh thu thực tế vượt 10 tỷ đồng, họ không còn thuộc diện được giảm thuế và phải nộp bổ sung số thuế đã được giảm trước đó.
Việc kê khai điều chỉnh được thực hiện ngay trong kỳ phát sinh doanh thu lũy kế từ đầu năm vượt ngưỡng 10 tỷ đồng. Đáng chú ý, số thuế thu nhập cá nhân phải nộp bổ sung trong trường hợp này không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu vượt ngưỡng.
Cá nhân đã kê khai thuế nhưng chưa tính khoản giảm được phép khai điều chỉnh, bổ sung hoặc xác định lại số thuế được giảm khi quyết toán năm. Trường hợp nộp thuế theo tỷ lệ trên doanh thu và phát sinh số thuế nộp thừa, người kinh doanh được bù trừ hoặc hoàn trả theo quy định về quản lý thuế.
Đối với doanh nghiệp, mức giảm 30% số thuế thu nhập doanh nghiệp phải nộp cũng áp dụng trong kỳ tính thuế năm 2026 và 2027, với điều kiện doanh thu hằng năm không quá 10 tỷ đồng.
Đối tượng thụ hưởng không chỉ gồm doanh nghiệp thành lập theo pháp luật Việt Nam mà còn có hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp và các tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh và phát sinh thu nhập.
Doanh nghiệp tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hằng quý trên cơ sở dự kiến doanh thu trong năm không vượt quá 10 tỷ đồng.
Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế theo quy định hiện hành, mức giảm 30% được tính trên số thuế phải nộp sau khi đã trừ các khoản ưu đãi.
Doanh thu làm căn cứ xác định điều kiện được giảm thuế bao gồm doanh thu bán hàng, cung cấp dịch vụ, doanh thu hoạt động tài chính và thu nhập khác. Với doanh nghiệp có đơn vị phụ thuộc, chi nhánh hoặc địa điểm kinh doanh, doanh thu của các đơn vị này cũng phải được tính vào tổng doanh thu của doanh nghiệp.
Nghị định cũng quy định không áp dụng chính sách giảm thuế đối với doanh nghiệp được thành lập từ việc chia, tách doanh nghiệp sau ngày Nghị quyết số 43/2026/QH16 có hiệu lực, nếu tổng doanh thu hằng năm của các doanh nghiệp hình thành sau chia, tách vượt 10 tỷ đồng.
Nếu doanh thu thực tế trong kỳ tính thuế vượt ngưỡng quy định, doanh nghiệp phải kê khai và nộp đủ số thuế còn thiếu; việc xử lý tiền chậm nộp thực hiện theo quy định của pháp luật về quản lý thuế.
Trường hợp khai bổ sung hoặc qua thanh tra, kiểm tra, kiểm toán làm tăng số thuế phải nộp, phần thuế tăng thêm vẫn được giảm 30% nếu doanh nghiệp đáp ứng điều kiện về doanh thu. Ngược lại, khi số thuế phải nộp giảm, khoản thuế được giảm cũng được điều chỉnh tương ứng.
Cần lưu ý, chính sách tại Nghị định số 398/2026/NĐ-CP chỉ áp dụng giảm 30% đối với thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong kỳ tính thuế năm 2026 và 2027.
Thuế giá trị gia tăng (VAT) không thuộc phạm vi được giảm theo Nghị định này. Do đó, cá nhân kinh doanh và doanh nghiệp vẫn thực hiện kê khai, nộp thuế giá trị gia tăng theo các quy định hiện hành.
Như vậy, chính sách giảm thuế tập trung hỗ trợ cá nhân kinh doanh và doanh nghiệp có quy mô doanh thu không quá 10 tỷ đồng mỗi năm, góp phần giảm nghĩa vụ tài chính, tạo thêm nguồn lực duy trì và mở rộng hoạt động sản xuất, kinh doanh. Chính sách áp dụng đối với thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp trong hai kỳ tính thuế 2026-2027./.
Đề xuất phân tầng chính sách thuế thu nhập đối với doanh nghiệp nhỏ và vừa
Các đại biểu đề nghị tiếp tục rà soát các chính sách có liên quan để có cơ chế, chính sách đặc biệt hỗ trợ doanh nghiệp nhỏ và vừa, bảo đảm theo nguyên tắc thị trường.