Ngày 11/11, tại thành phố Cần Thơ, Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) tổ chức Hội thảo Vietnam Seafood Summit 2026 với chủ đề “Triển vọng thị trường thủy sản 2027-2029 - Cơ hội và dư địa cho tăng trưởng xuất khẩu hai con số.”
Sự kiện với sự tham gia của các hiệp hội ngành hàng cùng đại diện hơn 132 doanh nghiệp, chuyên gia,…nhằm đánh giá toàn diện tiềm năng phát triển của từng phân khúc, qua đó hoạch định chiến lược kinh doanh và kế hoạch mở rộng thị trường bền vững trong giai đoạn bản lề sắp tới.
Tái cấu trúc chuỗi giá trị và tối ưu hóa sản xuất
Bối cảnh thương mại quốc tế hiện nay tiếp tục chịu tác động nặng nề bởi căng thẳng địa chính trị, xung đột thương mại, làm gia tăng chi phí vận tải và gây gián đoạn chuỗi cung ứng toàn cầu. Bên cạnh đó, các yêu cầu ngày càng khắt khe từ phía nhà nhập khẩu về an toàn thực phẩm, tiêu chuẩn phát triển bền vững và truy xuất nguồn gốc đang đặt ra bài toán gay gắt cho các doanh nghiệp xuất khẩu thủy sản Việt Nam.
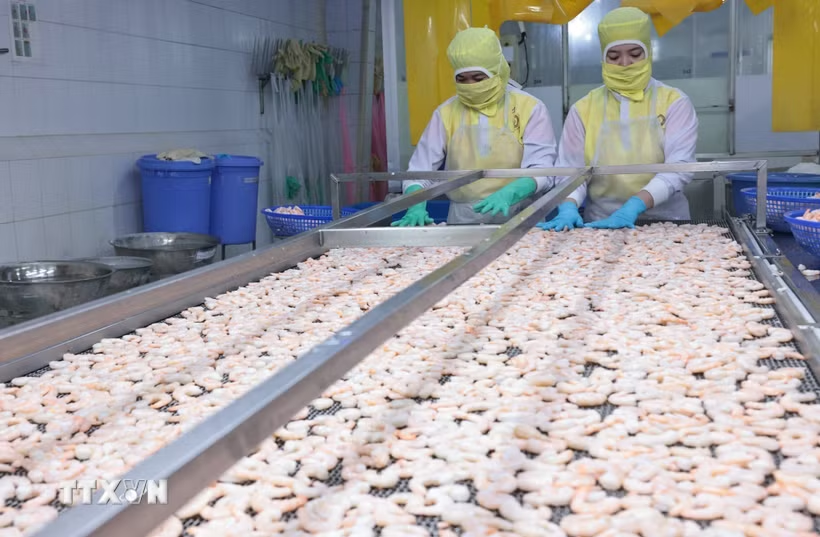
Tại hội thảo, đại diện các doanh nghiệp đầu ngành đã thẳng thắn chỉ ra những điểm nghẽn từ nội tại sản xuất. Theo ông Lê Văn Quang, Tổng Giám đốc Công ty cổ phần Tập đoàn thủy sản Minh Phú, trước đây, các nước đối thủ chỉ bán tôm nguyên con và tôm lột đầu, nhưng hiện nay họ đã phát triển mạnh các dòng sản phẩm chế biến sâu như tôm PD (tôm đã lột vỏ và rút chỉ đen), PND (tôm đã lột vỏ nhưng giữ lại chỉ đen), IQF (tôm được cấp đông rời từng con).
Trong bối cảnh đó, ông Quang cho rằng, nếu tiếp tục tập trung vào tôm thẻ chân trắng, ngành tôm nước ta sẽ rất khó cạnh tranh về cả cự ly lẫn giá cả. Do đó, đại diện Tập đoàn Thủy sản Minh Phú đề xuất cần chuyển hướng sang phát triển tôm sú - mặt hàng mà Việt Nam có lợi thế dồi dào về nguồn nguyên liệu và ít vấp phải sự cạnh tranh gay gắt hơn.
Đặc biệt, thị trường đang có xu hướng ưa chuộng tôm sú size nhỏ (từ 40 đến 100 con/kg) từ cuối năm 2025 sang năm 2026. Việc chuyển dịch sang nuôi tôm sú size nhỏ với số lượng từ 40 đến 100 con sẽ giúp người nuôi tối ưu hóa năng suất, đảm bảo biên độ lợi nhuận và nâng cao vị thế cạnh tranh trên thị trường xuất khẩu.
Đồng quan điểm với các thách thức chung của ngành, ông Võ Văn Phục, Chủ tịch Hội đồng quản trị, Tổng Giám đốc Công ty cổ phần Thủy sản sạch Việt Nam cho rằng, vấn đề cốt lõi cần giải quyết nằm ở khâu quản lý chất lượng con giống và tối ưu hóa chi phí sản xuất.
Ông Phục chỉ ra rằng ngành giống tôm của Việt Nam hiện vẫn rất lỏng lẻo với hàng ngàn đơn vị sản xuất nhưng thiếu vắng một cơ chế kiểm soát dịch bệnh và chất lượng hiệu quả. Phần lớn các cơ sở cung cấp giống hiện nay đều tiềm ẩn nguy cơ mang bệnh ở cấp độ nền - một bài toán nan y chưa có lời giải triệt để. Mặc dù các cơ quan quản lý đã từng được kiến nghị, giải pháp đưa ra vẫn còn khá mờ nhạt, buộc các doanh nghiệp và người nuôi phải chủ động tự bảo vệ mình.
Để nâng cao sức cạnh tranh, theo đại diện Công ty cổ phần Thủy sản sạch Việt Nam, người nuôi bắt buộc phải tìm giải pháp cắt giảm chi phí sản xuất, đặc biệt là các khoản chi phí lớn như tiền điện, thức ăn và nhân công.
Trải qua nhiều năm kinh nghiệm thực tiễn trong ngành, ông Phục nhận thấy bài toán chi phí, quản lý dịch bệnh, kiểm soát nguồn giống và nâng cao hiệu quả chuỗi cung ứng là những yếu tố quyết định để giảm thiểu rủi ro thua lỗ và gia tăng giá trị cạnh tranh trên thị trường quốc tế.
Bên cạnh đó, việc tuân thủ chặt chẽ các quy định pháp luật về lao động, môi trường và truy xuất nguồn gốc cũng là chìa khóa then chốt để tôm Việt Nam vượt qua các rào cản kỹ thuật khắt khe từ các thị trường lớn.
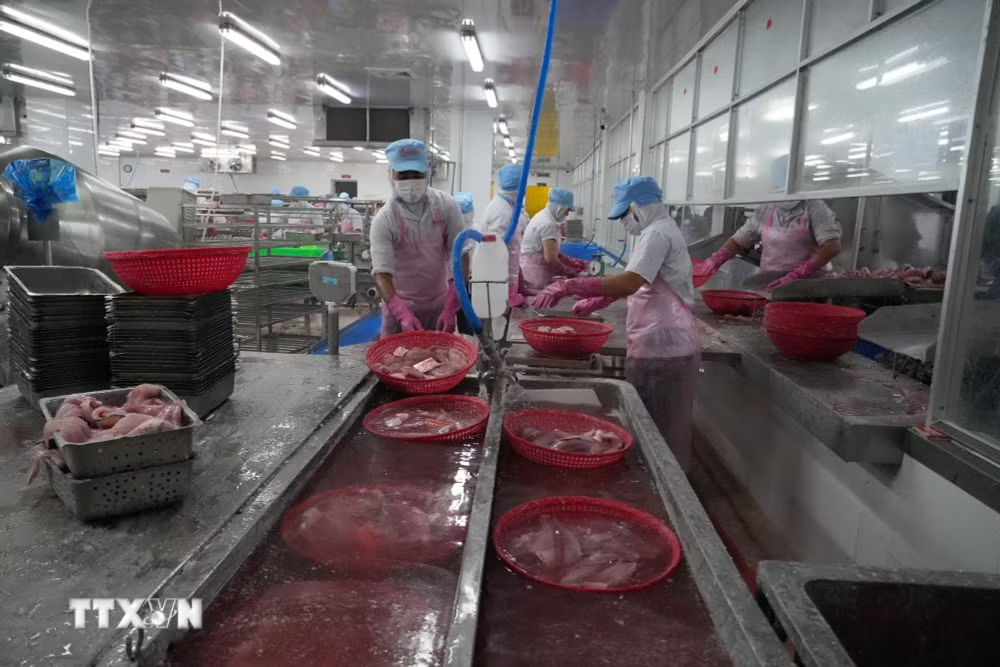
Trong lĩnh vực cá tra, ông Ong Hàng Văn, Phó Tổng giám đốc Công ty cổ phần Thủy sản Trường Giang chỉ ra rằng thị trường Trung Quốc với hơn 1,4 tỷ dân vẫn còn dư địa rất lớn. Trong khi phân khúc phổ thông (philê đông lạnh) tiếp tục đóng vai trò duy trì sản lượng nền cho các chuỗi lẩu, nhà hàng, thì phân khúc chế biến sâu và tiện lợi (tẩm ướp khẩu vị địa phương, cá cắt khúc bỏ da không xương, tận dụng da cá, bóng cá, collagen) mang lại biên lợi nhuận cao.
Đặc biệt, ông Ong Hàng Văn lưu ý một điểm cốt lõi thường bị bỏ quên là quy mô giống và kỹ thuật nuôi: thực tế ao nuôi 500 tấn thường xuất hiện tỷ lệ cá nhỏ chiếm từ 15-20% trở lên, gây tồn kho và sụt giảm biên lợi nhuận. Do đó, ông đề xuất áp dụng cơ cấu tỷ lệ tham khảo 60-30-10 (60% sản lượng cho philê phổ thông, 30% cho giá trị gia tăng và 10% cho phân khúc cao cấp) kết hợp quản lý đồng bộ từ khâu thả giống đến thu hoạch.
Đồng quan điểm, ông Nguyễn Văn Dư, Giám đốc Công ty Trách nhiệm hữu hạn Cá ngừ Việt Nam (Hải Vương Group) và ông Nguyễn Nam Vinh (Phó Tổng Giám đốc Công ty Trách nhiệm hữu hạn Huy Nam) nhấn mạnh rằng chiến lược kinh tế tuần hoàn, số hóa truy xuất nguồn gốc, nâng cao tỷ lệ thu hồi phụ phẩm (như tách dầu, protein từ đầu và da cá) và chuyển dịch từ cạnh tranh đơn thuần sang thiết lập quan hệ cung ứng dài hạn với đối tác quốc tế chính là "chìa khóa vàng" để củng cố sức cạnh tranh cho cả ngành cá tra lẫn hải sản biển.
Tầm nhìn dài hạn và ba kịch bản xuất khẩu đến năm 2029
Nhìn xa hơn về bức tranh toàn cầu, bà Shirlene Maria Anthonysamy, Vụ Thủy sản và Nuôi trồng thủy sản, Tổ chức Lương thực và Nông nghiệp Liên hợp quốc (FAO) dự báo đến năm 2034, sản lượng thủy sản toàn cầu sẽ đạt 214 triệu tấn (tăng 10% so với năm 2024), trong đó nuôi trồng đạt 119 triệu tấn (tăng 16%) và châu Á tiếp tục chiếm khoảng 3/4 lượng tiêu thụ toàn cầu.
Tuy nhiên, giá thực tế của thực phẩm dự báo sẽ có xu hướng giảm và các quốc gia như Trung Quốc đang đẩy mạnh sản xuất nội địa, đặt ra yêu cầu cấp thiết cho doanh nghiệp Việt Nam phải tinh chỉnh cơ cấu sản phẩm và phân định rõ nhu cầu từng kênh phân phối từ năm 2027. Các thị trường trọng điểm như Hoa Kỳ, Nhật Bản, Hàn Quốc cũng như các thị trường mới tiềm năng tại Trung Đông, Anh, Canada hay Australia đòi hỏi những chiến lược tiếp cận linh hoạt riêng.
Trên cơ sở mốc tham chiếu xuất khẩu năm 2026, Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) đã đưa ra ba kịch bản tăng trưởng cho ngành thủy sản đến năm 2029. Cụ thể, trong điều kiện sức mua toàn cầu yếu, kịch bản tăng trưởng chậm với mức 3%/năm dự kiến sẽ đưa kim ngạch đạt khoảng 13 tỷ USD vào năm 2029.
Đối với kịch bản cơ sở, ngành thủy sản hướng tới tốc độ tăng trưởng 6%/năm nhờ sự cải thiện cả về đơn giá lẫn sản lượng, tương ứng với kim ngạch lần lượt đạt 12,7 tỷ USD vào năm 2027, 13,47 tỷ USD vào năm 2028 và chạm mốc 14,28 tỷ USD vào năm 2029.
Cuối cùng, với kịch bản mục tiêu tăng trưởng 10%/năm, kim ngạch xuất khẩu năm 2029 có thể tiến sát mốc 16 tỷ USD nếu nguồn nguyên liệu đạt chuẩn được đảm bảo ổn định và giá trị gia tăng của các mặt hàng sản phẩm được nâng tầm mạnh mẽ.
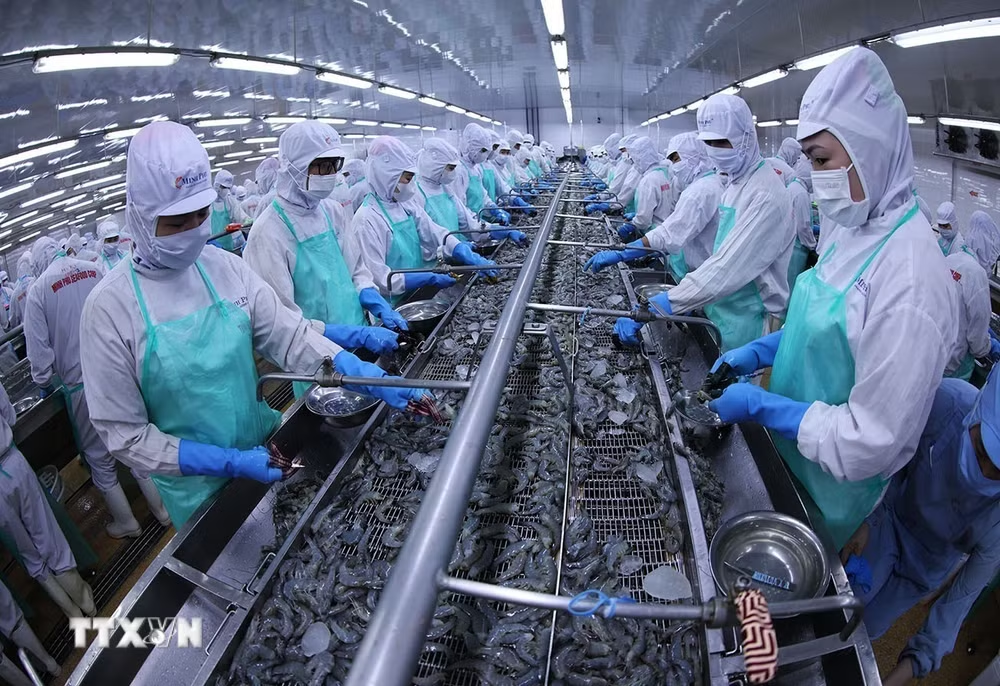
Theo ông Đỗ Ngọc Tài, Chủ tịch Hiệp hội VASEP, người tiêu dùng quốc tế hiện nay ngày càng đặt ra yêu cầu khắt khe hơn về sản phẩm an toàn, đòi hỏi các nhà nhập khẩu phải tìm kiếm những nhà cung cấp uy tín, có hệ thống kiểm soát chất lượng tốt và khả năng truy xuất nguồn gốc minh bạch.
Về mặt thuận lợi, thủy sản Việt Nam đã có mặt tại hầu hết các quốc gia trên thế giới và được thị trường đón nhận với đánh giá rất cao nhờ lợi thế về chế biến sâu và đa dạng hóa mặt hàng. Tuy nhiên, ngành hàng nuôi trồng (đặc biệt là tôm) đang đối mặt với thử thách lớn về giá thành nguyên liệu cao hơn các đối thủ cạnh tranh như Ecuador hay Ấn Độ từ 20% đến 30% do chi phí con giống, thức ăn, môi trường và điện năng.
Mặc dù vậy, ngành tôm Việt Nam vẫn duy trì được cơ hội và chỗ đứng vững chắc nhờ tay nghề chế biến linh hoạt, đáp ứng tốt các phân khúc thị trường khó tính từ Nhật Bản, châu Âu đến châu Mỹ thông qua các dòng sản phẩm giá trị gia tăng cao và sản phẩm đặc thù. Qua đó, để giữ vững và nâng cao thị phần trong 3 năm tới, các doanh nghiệp cung ứng cần tiếp tục phát huy thế mạnh chế biến đa dạng, đồng thời xây dựng chuỗi cung ứng uy tín và chuyên nghiệp để đáp ứng trọn vẹn sự thay đổi trong nhu cầu của người mua toàn cầu.
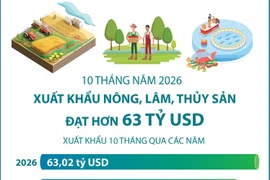
Theo số liệu từ Hiệp hội VASEP, tính chung 10 tháng năm 2026, tổng kim ngạch xuất khẩu thủy sản của cả nước đạt 10,459 tỷ USD, ghi nhận mức tăng trưởng 12,1% so với cùng kỳ năm trước. Riêng trong tháng 10, ngành tiếp tục đóng góp 1,32 tỷ USD, tăng 13,5%.
Xét theo cơ cấu nhóm hàng, nhiều mặt hàng chủ lực đã bứt phá mạnh mẽ: nhóm cua, ghẹ và các sản phẩm giáp xác khác dẫn đầu về tốc độ tăng trưởng với gần 418 triệu USD (tăng 32,6%). Nhóm nhuyễn thể có vỏ đạt trên 260 triệu USD (tăng 23%),…
Mặt hàng tôm tiếp tục giữ vị trí chủ lực với kim ngạch đạt 4,22 tỷ USD (tăng 9%), trong đó tôm hùm xanh ghi nhận mức tăng ấn tượng 31% (đạt khoảng 915 triệu USD) và tôm chân trắng đạt 2,62 tỷ USD (tăng 4%). Tuy nhiên, thị trường tôm cũng đối mặt với thách thức khi riêng tháng 10, xuất khẩu tôm giảm gần 5% (còn 474 triệu USD), đặc biệt tôm chân trắng giảm 8% (còn 307 triệu USD) dưới áp lực cạnh tranh gay gắt về giá và sự gia tăng nguồn cung từ Ecuador tại thị trường Hoa Kỳ.
Đối với ngành cá, nhóm cá khác đạt trên 2 tỷ USD (tăng 17%), riêng tháng 10 đạt 309 triệu USD (tăng 55%), đóng góp tới 70% mức tăng chung của toàn ngành trong tháng. Trong khi đó, cá tra đạt 1,98 tỷ USD (tăng 11%), riêng tháng 10 đạt khoảng 249 triệu USD (tăng gần 15%), tận dụng tốt thời cơ khi giá cá tuyết trên thị trường quốc tế tăng cao, tạo thêm dư địa cho cá tra ở phân khúc cá thịt trắng giá vừa phải. Các mặt hàng mực, bạch tuộc đạt gần 700 triệu USD (tăng gần 15%), còn cá ngừ tăng trưởng ổn định ở mức 5%, đạt 817 triệu USD./.
Củng cố nguồn nguyên liệu, hướng tới xuất khẩu thủy sản 12 tỷ USD
Sản lượng thủy sản 9 tháng đạt 7,9 triệu tấn, tăng 3,9%, tạo nền tảng cho mục tiêu xuất khẩu 12 tỷ USD; tuy nhiên, chi phí đầu vào tăng và nhu cầu tại một số thị trường chững lại gây sức ép cuối năm.