Tín dụng toàn hệ thống tiếp tục tăng, nhưng khả năng cung ứng vốn tại từng ngân hàng có sự phân hóa. Việc điều chỉnh hạn mức cần gắn với năng lực tài chính, chất lượng khoản vay, đồng thời đẩy nhanh lộ trình chuyển sang quản lý tín dụng trên cơ sở rủi ro.
Điều chỉnh hạn mức theo nhu cầu thực
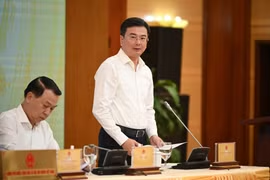
Tại họp báo Ngân hàng Nhà nước diễn ra ngày 7/10/2026, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết đến ngày 30/9, tổng dư nợ của hệ thống tổ chức tín dụng đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và 16,69% so với cùng kỳ. Theo ông Hà, mức tăng này phù hợp với mục tiêu điều hành tín dụng cả năm.
Cũng theo Phó Thống đốc, trong quá trình điều hành, đã triển khai các giải pháp nhằm tạo dư địa cho các tổ chức tín dụng cấp tín dụng đối với một số nhu cầu quan trọng phục vụ tăng trưởng kinh tế và tạo điều kiện cấp tín dụng đối với một số loại hình bất động sản phù hợp với chủ trương, chính sách của Đảng, Nhà nước.
Theo đó, đã chỉ đạo không tính dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội, khu công nghiệp, khu chế xuất; nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng đối với lĩnh vực BĐS khi kiểm soát mức tăng trưởng tín dụng bất động sản.
Ngoài ra, loại trừ dư nợ cấp tín dụng/cho vay phát sinh mới hàng năm, cấp bổ sung hạn mức tăng trưởng tín dụng cho các ngân hàng thương mại cấp tín dụng đối với doanh nghiệp để triển khai, đầu tư các dự án quy mô lớn, trọng điểm, có tính chất lan tỏa, liên kết, thúc đẩy phát triển kinh tế vùng, địa phương theo chỉ đạo của Lãnh đạo Chính phủ để thực hiện mục tiêu tăng trưởng "2 con số".
Cần hiểu đúng đây là cơ chế đối với giới hạn tín dụng bất động sản, không đồng nghĩa toàn bộ khoản vay được miễn mọi giới hạn tăng trưởng. Những cơ chế ưu tiên cũng cần đi cùng hướng dẫn rõ về đối tượng, cách xác định dư nợ và trách nhiệm báo cáo, nhằm bảo đảm vốn đến đúng mục đích và được kiểm soát trong quá trình sử dụng.
Tuy nhiên, tốc độ tăng của toàn hệ thống chưa phản ánh đầy đủ khả năng đáp ứng vốn tại từng ngân hàng. Khi hạn mức tăng trưởng tín dụng được giao riêng cho mỗi tổ chức, có thể xuất hiện tình trạng ngân hàng có khách hàng đủ điều kiện vay nhưng dư địa cấp tín dụng đã thu hẹp, trong khi ngân hàng khác chưa sử dụng hết chỉ tiêu.
Báo cáo cập nhật ngành ngân hàng của TCBS Research cho thấy, đến cuối quý 2/2026, NCB ghi nhận mức tăng 30,7%; VPBank tăng 23,2%; HDBank tăng 21,8%; Techcombank tăng 15,2% và MB tăng 13,2%. Riêng Techcombank và MSB, với mức tăng trưởng lần lượt 15,2% và 11,4%, được TCBS đánh giá đã sử dụng gần hết hạn mức sau sáu tháng.
Theo TCBS Research, diễn biến tín dụng nửa cuối năm vì vậy phụ thuộc vào hai biến số lớn là khả năng được cấp thêm hạn mức và khả năng huy động vốn. Với những ngân hàng đã tiến gần giới hạn room, được cấp thêm hạn mức mới chỉ là một điều kiện; muốn giải ngân thực tế, ngân hàng còn phải tìm được nguồn vốn tương ứng.
Điều này cho thấy việc điều chỉnh hạn mức cần gắn với năng lực cung ứng vốn thực tế của từng ngân hàng. Với tổ chức có nhu cầu mở rộng tín dụng, việc điều chỉnh cần dựa trên danh mục cho vay, tiến độ thu nợ, nguồn vốn và khả năng kiểm soát rủi ro. Phần dư địa còn lại cần ưu tiên cho các nhu cầu sản xuất, kinh doanh có phương án khả thi, dòng tiền trả nợ rõ ràng.
Khả năng cho vay cũng không chỉ phụ thuộc vào room. Nguồn vốn, vốn tự có, các tỷ lệ an toàn và chất lượng tài sản đều quyết định khả năng giải ngân thực tế. Vì vậy, việc bổ sung hạn mức cần đi cùng củng cố năng lực tài chính, xử lý nợ xấu và quản trị chênh lệch kỳ hạn.
Các chuyên gia cho rằng, việc điều chỉnh tỷ lệ vốn ngắn hạn cho vay trung, dài hạn và cách tính tiền gửi Kho bạc Nhà nước trong LDR có ý nghĩa trong nửa cuối năm, từng bước tháo gỡ những nút thắt về nguồn vốn và các tỷ lệ an toàn để có thể chuyển thành vốn thực tế cho nền kinh tế.
Với việc phân bổ phần dư địa còn lại, cơ quan quản lý cần tiếp tục rà soát trên cơ sở chất lượng tài sản, năng lực huy động, vốn tự có, mức độ tuân thủ và cơ cấu cho vay. Những ngân hàng có nền tảng an toàn và đáp ứng tốt nhu cầu vốn phục vụ sản xuất cần được xem xét kịp thời, qua đó hạn chế tình trạng ách tắc cục bộ.
Chuyển dần sang giám sát rủi ro
Mở thêm dư địa tín dụng không đồng nghĩa với hạ thấp chuẩn cho vay. Khi quy mô tín dụng tăng nhanh và ngân hàng tiếp tục gánh phần lớn nhu cầu vốn của nền kinh tế, yêu cầu về chất lượng khoản vay, quản trị thanh khoản và kiểm soát nợ xấu càng trở nên quan trọng.
Chỉ thị 01/CT năm 2026 của Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng tăng trưởng tín dụng an toàn, hiệu quả; hướng vốn vào sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng, đồng thời kiểm soát chặt tín dụng đối với lĩnh vực tiềm ẩn rủi ro. Việc tạo thuận lợi cho khách hàng tiếp cận vốn phải đi đôi với tuân thủ pháp luật, không nới lỏng điều kiện cấp tín dụng nhằm hạn chế nợ xấu.
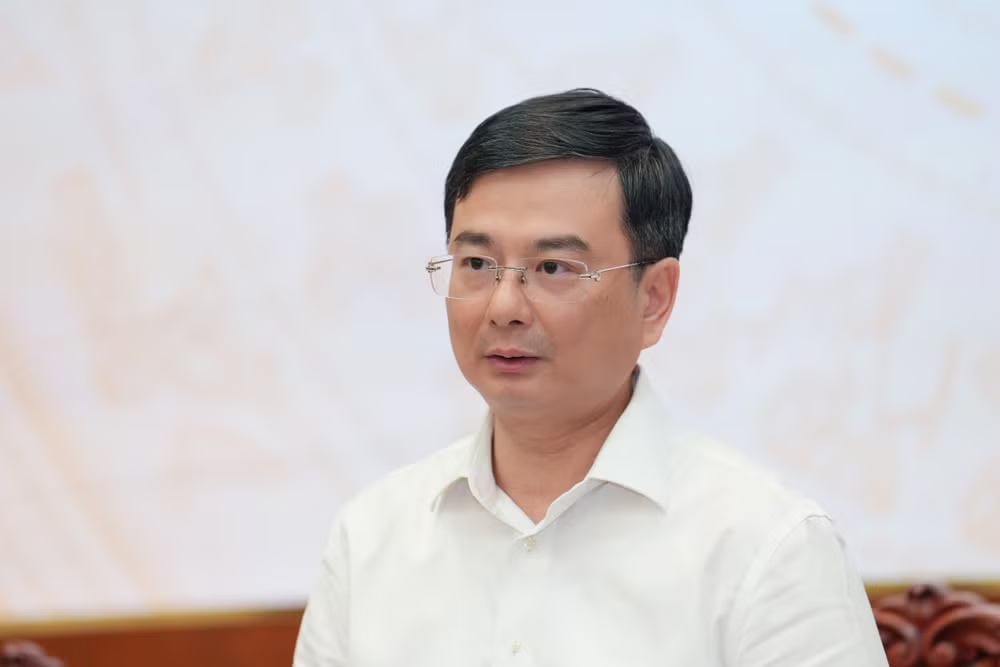
Phó Thống đốc Phạm Thanh Hà nhấn mạnh, nhu cầu vốn của nền kinh tế rất lớn, song “việc mở rộng tín dụng phải gắn với nâng cao chất lượng tín dụng, kiểm soát rủi ro, xử lý nợ xấu và bảo đảm an toàn hệ thống.”
Với nhóm đã dùng gần hết room, chuyên gia TCBS Research nhận định tốc độ giải ngân phụ thuộc vào việc có cấp thêm hạn mức hay không. Ràng buộc còn lại nằm ở nguồn vốn - tiền gửi mới tăng 5,5% từ đầu năm, bằng sáu phần mười tốc độ tín dụng, nên chỉ ngân hàng thu xếp được nguồn vốn mới dùng hết được room.
Tuy nhiên, các điều chỉnh chính sách gần đây của được kỳ vọng sẽ hỗ trợ tăng trưởng tín dụng nửa cuối năm 2026, bao gồm nới lộ trình tỷ lệ vốn ngắn hạn cho vay trung dài hạn và cho tính tiền gửi có kỳ hạn của Kho bạc vào huy động khi xác định LDR. Những điều chỉnh này có thể tháo gỡ nút thắt về các tỷ lệ an toàn, tạo thêm dư địa để các ngân hàng đẩy mạnh tín dụng.
Trong đó, khối ngân hàng quốc doanh - nơi tập trung phần lớn tiền gửi Kho bạc và đang bị ràng buộc LDR chặt nhất - được kỳ vọng hưởng lợi rõ hơn, qua đó gia tăng tốc độ giải ngân trong những tháng cuối năm.
Về dài hạn, yêu cầu đặt ra là chuyển dần từ điều hành bằng chỉ tiêu sang quản lý dựa trên năng lực tài chính, chất lượng tài sản và mức độ rủi ro của từng ngân hàng. Việc điều chỉnh room trong ngắn hạn vì vậy cần được thực hiện có chọn lọc, còn lộ trình thay đổi phương thức điều hành phải đi cùng năng lực giám sát tương ứng.
Thước đo cuối cùng không chỉ là tín dụng tăng bao nhiêu, mà là dòng vốn có đến đúng doanh nghiệp, đúng phương án và tạo ra hiệu quả hay không. Room tín dụng chỉ thực sự phát huy tác dụng khi đi cùng nguồn vốn, chất lượng tín dụng và kỷ luật quản trị, qua đó vừa hỗ trợ tăng trưởng, vừa bảo đảm an toàn hệ thống./.
Thủ tướng: Điều hành chính sách tiền tệ phải bảo đảm ổn định vĩ mô, hỗ trợ tăng trưởng
Thủ tướng Chính phủ Lê Minh Hưng yêu cầu việc điều hành chính sách lãi suất, tỷ giá, tín dụng chủ động, linh hoạt, an toàn, hiệu quả theo đúng mục tiêu, hỗ trợ tăng trưởng kinh tế.