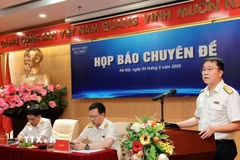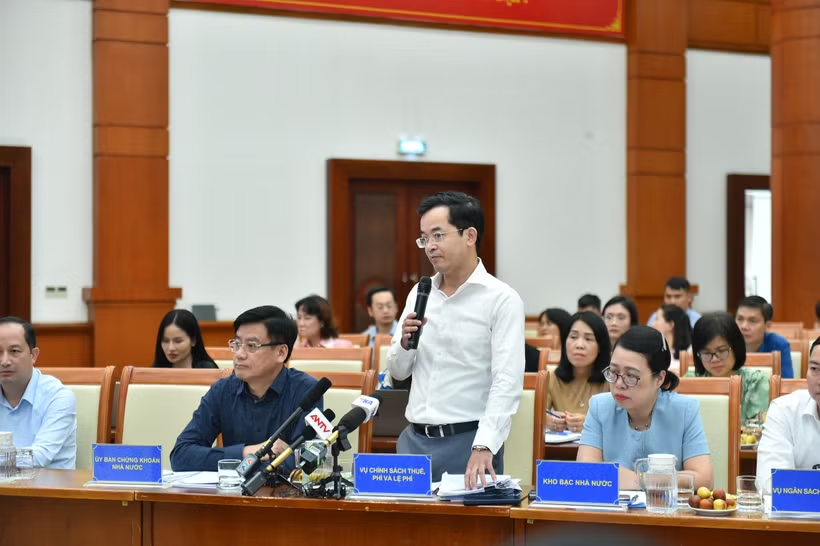
Tại họp báo thường kỳ quý 3 diễn ra ngày 6/10, Bộ Tài chính đã thông tin về đề xuất áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, đất chậm đưa vào sử dụng.
Ông Trương Bá Tuấn, Phó Cục trưởng Cục Quản lý, giám sát chính sách thuế, phí và lệ phí, cho biết Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Nội dung đáng chú ý nhất trong dự thảo là đề xuất bổ sung mức thuế suất cao đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng nhằm kịp thời thể chế hóa Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương Đảng khóa XIV.
Cụ thể, dự thảo đề xuất bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, quy định nhóm đất này sẽ phải chịu mức thuế suất 0,2% và không áp dụng hạn mức. Mức thuế suất này tương đương với mức đang áp dụng cho đất lấn, chiếm hiện nay và cao gần gấp 7 lần so với mức thuế suất cơ sở 0,03% áp dụng đối với đất ở trong hạn mức.
Giải đáp băn khoăn về căn cứ xác định tình trạng đất bỏ hoang, đất chậm đưa vào sử dụng để áp thuế, ông Trương Bá Tuấn nhấn mạnh vấn đề này đã được ban soạn thảo thảo luận kỹ lưỡng trong quá trình xây dựng dự án luật. Theo đó, Bộ Tài chính sẽ dẫn chiếu theo quy định đối với các tiêu chí, khái niệm để xác định thế nào là đất bỏ hoang, đất chậm trong hệ thống văn bản pháp luật về đất đai. Bên cạnh đó, việc xác định tình trạng pháp lý và thực tế sử dụng của khu đất sẽ do cơ quan chuyên môn về tài nguyên môi trường thực hiện để làm căn cứ cho Cơ quan Thuế áp dụng chính sách.
Ông Tuấn cho hay trong thời gian tới, Bộ Tài chính sẽ tiếp tục phối hợp chặt chẽ với Bộ Tài nguyên và Môi trường để xây dựng các văn bản hướng dẫn chi tiết, đảm bảo các tiêu chí phân loại được quy định minh bạch, rõ ràng, tạo thuận lợi cho khâu thực thi trên thực tế. Dự án luật này dự kiến được Quốc hội xem xét, thông qua tại kỳ họp diễn ra vào tháng 10/2026 và nếu được thông qua sẽ chính thức có hiệu lực thi hành từ ngày 1/1/2027.
Cục Thống kê: Tám nhiệm vụ trọng tâm nhằm đảm bảo mục tiêu tăng trưởng năm 2026
Lãnh đạo Cục thống kê nhấn mạnh do kinh tế Việt Nam có độ mở rất lớn nên chịu tác động sâu sắc từ bên ngoài. Vì vậy, việc chinh phục mục tiêu tăng trưởng hai con số là một thử thách rất lớn.