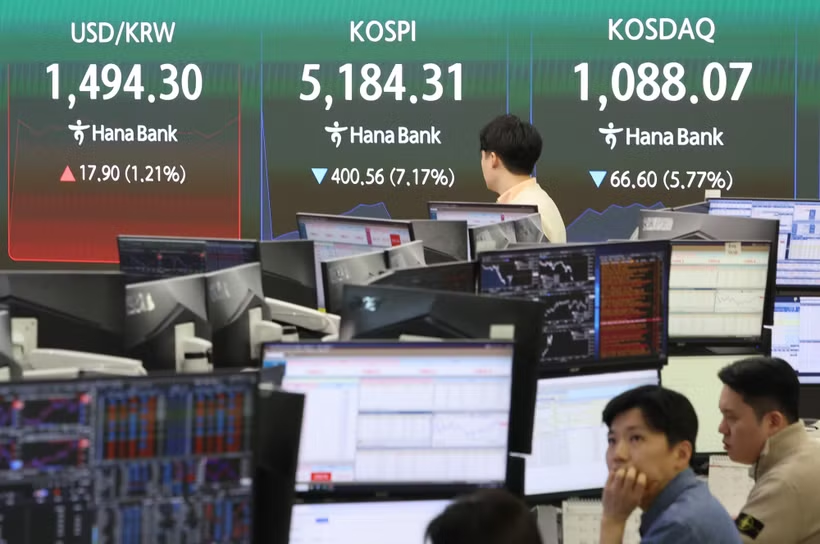
Sáng 12/10, thị trường chứng khoán châu Á khởi động tuần mới trong tâm lý thận trọng khi mùa báo cáo lợi nhuận doanh nghiệp đang đến gần.
Khối lượng giao dịch trên thị trường tương đối mỏng do Nhật Bản đóng cửa nghỉ lễ và Mỹ nghỉ lễ một phần. Chỉ số MSCI khu vực châu Á-Thái Bình Dương (không tính Nhật Bản) gần như đi ngang, trong khi thị trường Hàn Quốc giảm 1,1%.
Mùa báo cáo lợi nhuận tại Mỹ sẽ chính thức bắt đầu vào ngày 13/10 với sự góp mặt của các ngân hàng lớn. Theo dữ liệu của LSEG IBES, lợi nhuận quý 3/2026 của các doanh nghiệp thuộc S&P 500 được dự báo tăng hơn 30%, phần lớn từ lĩnh vực công nghệ.
Dù vậy, chuyên gia kinh tế My Bui tại AMP lưu ý giới đầu tư đang yêu cầu lợi suất cao hơn để tài trợ cho các khoản vay khổng lồ trong lĩnh vực trí tuệ nhân tạo (AI). Chi phí vay tăng và chênh lệch lợi suất nới rộng đang khiến thị trường đặt câu hỏi về việc liệu doanh thu từ AI có thể theo kịp chi phí hay không.
Trên thị trường năng lượng, giá dầu thô diễn biến giằng co giữa bối cảnh chưa rõ ràng về tuyên bố ngừng bắn giữa Ukraine và Nga do Tổng thống Mỹ Donald Trump đưa ra, một thông tin chưa được bên nào xác nhận. Đề xuất của ông Trump về việc Nga tăng xuất khẩu dầu diesel cũng đang vấp phải sự chỉ trích từ các thượng nghị sỹ Mỹ.
Tại Mỹ, lượng trái phiếu doanh nghiệp phát hành lớn đang gia tăng áp lực lên thị trường, đẩy lợi suất trái phiếu Chính phủ Mỹ vọt lên mức cao nhất trong 24 năm vào tuần trước.
Tuần này, thị trường sẽ đón nhận các dữ liệu kinh tế quan trọng của Mỹ, bao gồm chỉ số giá tiêu dùng (CPI), chỉ số giá nhà sản xuất (PPI) và doanh số bán lẻ. Chi phí năng lượng đắt đỏ được dự báo sẽ đẩy CPI tăng 0,6% trong tháng và 3,7% so với cùng kỳ năm ngoái. Lạm phát lõi dự kiến tăng ở mức 0,2% và 2,5%.
Với áp lực lạm phát hiện nay, công cụ theo dõi của thị trường dự báo có 18% khả năng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất trong tháng này, và 85% khả năng có một đợt tăng vào tháng 12/2026. Các nhà đầu tư cũng đang đặt cược vào khả năng Liên minh châu Âu (EU), Nhật Bản và Anh sẽ tăng lãi suất trước cuối năm nay.
Trên thị trường tiền tệ, đồng euro tiếp tục chịu áp lực, giao dịch ở mức 1,1201 USD/euro. Đồng tiền này đã giảm 5 tuần liên tiếp do những lo ngại về thâm hụt ngân sách tại châu Âu. Chỉ số đồng USD neo gần mức cao nhất trong 17 tháng là 102,25. Tuy nhiên, so với đồng yen, đồng bạc xanh chững lại ở mức 158,15 yen/USD do giới đầu cơ dè chừng trước nguy cơ giới chức Nhật Bản can thiệp thị trường.
Tại Việt Nam, khoảng 9 giờ 25 phút, chỉ số VN-Index giảm 4,89 điểm (0,28%) xuống 1.730,59 điểm, còn chỉ số HNX-Index tăng 4,06 điểm (1,55%) lên 265,66 điểm./.
Chứng khoán Mỹ và châu Âu phục hồi mạnh sau tuần giao dịch đầy biến động
Thị trường chứng khoán Mỹ, châu Âu đồng loạt tăng điểm trong phiên cuối tuần nhờ kỳ vọng hạ nhiệt căng thẳng địa chính trị và cải thiện nguồn cung năng lượng, cùng sức bật của nhóm cổ phiếu công nghệ.