Theo số liệu từ Cục Thống kê, thiên tai gây thiệt hại cho nền kinh tế khoảng 91.622 tỷ đồng trong năm 2024 và 104.732 tỷ đồng năm 2025. Riêng, bão Yagi năm 2024 gây thiệt hại gần 350.000ha lúa, hoa màu và cây ăn quả; 8.100 lồng bè, 31.000ha nuôi trồng thủy sản bị ảnh hưởng, hơn 5,6 triệu gia súc, gia cầm bị chết. Những con số này cho thấy quy mô rủi ro mà sản xuất nông nghiệp phải đối mặt là rất cao.
Trong khi đó, thị trường bảo hiểm nông nghiệp lại chưa phản ánh tương xứng nhu cầu bảo vệ này. Số liệu từ Hiệp hội Bảo hiểm Việt Nam cho thấy giai đoạn 2020-2025, tổng doanh thu phí bảo hiểm nông nghiệp chỉ đạt 271,3 tỷ đồng, tương đương 0,06% tổng doanh thu phí bảo hiểm phi nhân thọ toàn thị trường. Hiện có 14/33 doanh nghiệp bảo hiểm phi nhân thọ tham gia triển khai bảo hiểm nông nghiệp.
Khoảng cách giữa một bên là rủi ro ngày càng lớn, một bên là thị trường còn nhỏ đặt ra câu hỏi không chỉ về mức độ tham gia của nông dân, mà còn về cách thiết kế và tổ chức thị trường bảo hiểm nông nghiệp.
Việt Nam đã có chính sách hỗ trợ phí bảo hiểm nông nghiệp nhằm giảm chi phí tham gia cho người sản xuất. Theo Quyết định 22/2019/QĐ-TTg và Quyết định 03/2021/QĐ-TTg, hộ nghèo và cận nghèo được hỗ trợ tới 90% phí bảo hiểm; Các hộ và tổ chức sản xuất nông nghiệp khác tại khu vực có rủi ro cao được hỗ trợ 20%. Phạm vi chính sách khi đó gồm 7 tỉnh đối với cây lúa, 8 tỉnh đối với trâu, bò và 5 tỉnh đối với tôm.
Tuy nhiên, kết quả triển khai trong hai năm 2020-2021 cho thấy phạm vi thực tế còn khá hẹp. Các doanh nghiệp bảo hiểm chỉ triển khai tại bốn tỉnh là Nghệ An và Thái Bình đối với cây lúa; Hà Giang và Bình Định đối với trâu, bò. Tổng cộng có khoảng 16.000 hộ tham gia, giá trị bảo hiểm gần 145 tỷ đồng, doanh thu phí 7,2 tỷ đồng và tỷ lệ bồi thường chung dưới 5%. Riêng bảo hiểm tôm chưa triển khai được.
Sau đó, Quyết định 13/2022/QĐ-TTg ngày 9/5/2022 tiếp tục mở rộng đối tượng và địa bàn được hỗ trợ, bổ sung các loại cây như cao su, cà phê, hồ tiêu, điều cùng vật nuôi như lợn và cá tra. Tuy nhiên, báo cáo từ Hiệp hội Bảo hiểm Việt Nam chỉ ra đến nay mới có sản phẩm bảo hiểm trâu, bò và tôm được phê duyệt, còn các sản phẩm đối với cây công nghiệp dài ngày, lợn và cá tra vẫn chưa triển khai.
Ngay cả với sản phẩm đã được phê duyệt, kết quả ghi nhận cũng chưa đồng đều. Từ tháng 7/2023, Hà Giang là địa phương duy nhất đạt kết quả khai thác đáng kể đối với bảo hiểm trâu, bò với gần 3.400 hộ tham gia, tổng giá trị bảo hiểm hơn 70 tỷ đồng và doanh thu phí bảo hiểm gốc 2,6 tỷ đồng.
Về phía công ty bảo hiểm, ông Vũ Tử Quân, Phó Giám đốc Ban Bảo hiểm Tài sản-Kỹ thuật, Tổng công ty Bảo hiểm Bảo Việt, đơn cử chia sẻ giai đoạn 2019-2021, Bảo Việt ghi nhận 15.704 hộ/tổ chức tham gia bảo hiểm nông nghiệp với tổng giá trị được bảo hiểm 137,7 tỷ đồng, trên tổng doanh thu phí bảo hiểm 6,3 tỷ đồng và số tiền bồi thường là 289 triệu đồng. Sang giai đoạn 2022-2025 Bảo Việt chứng kiến sự sụt giảm mạnh về số lượng và chuyển dịch 100% sang bảo hiểm vật nuôi với 3.277 hộ tham gia, 65 tỷ đồng giá trị bảo hiểm vật nuôi, đạt 2,4 tỷ đồng doanh thu phí bảo hiểm không phát sinh số tiền đã chi trả bảo hiểm.
Nhìn từ những con số này, vấn đề của bảo hiểm nông nghiệp không đơn giản nằm ở việc Nhà nước đã có chính sách hỗ trợ hay chưa. Bởi, một chính sách có thể mở rộng đối tượng, địa bàn và mức hỗ trợ, nhưng nếu sản phẩm chưa được thiết kế phù hợp với đặc điểm sản xuất, rủi ro và khả năng chi trả của từng nhóm hộ thì khả năng tham gia vẫn khó tăng.
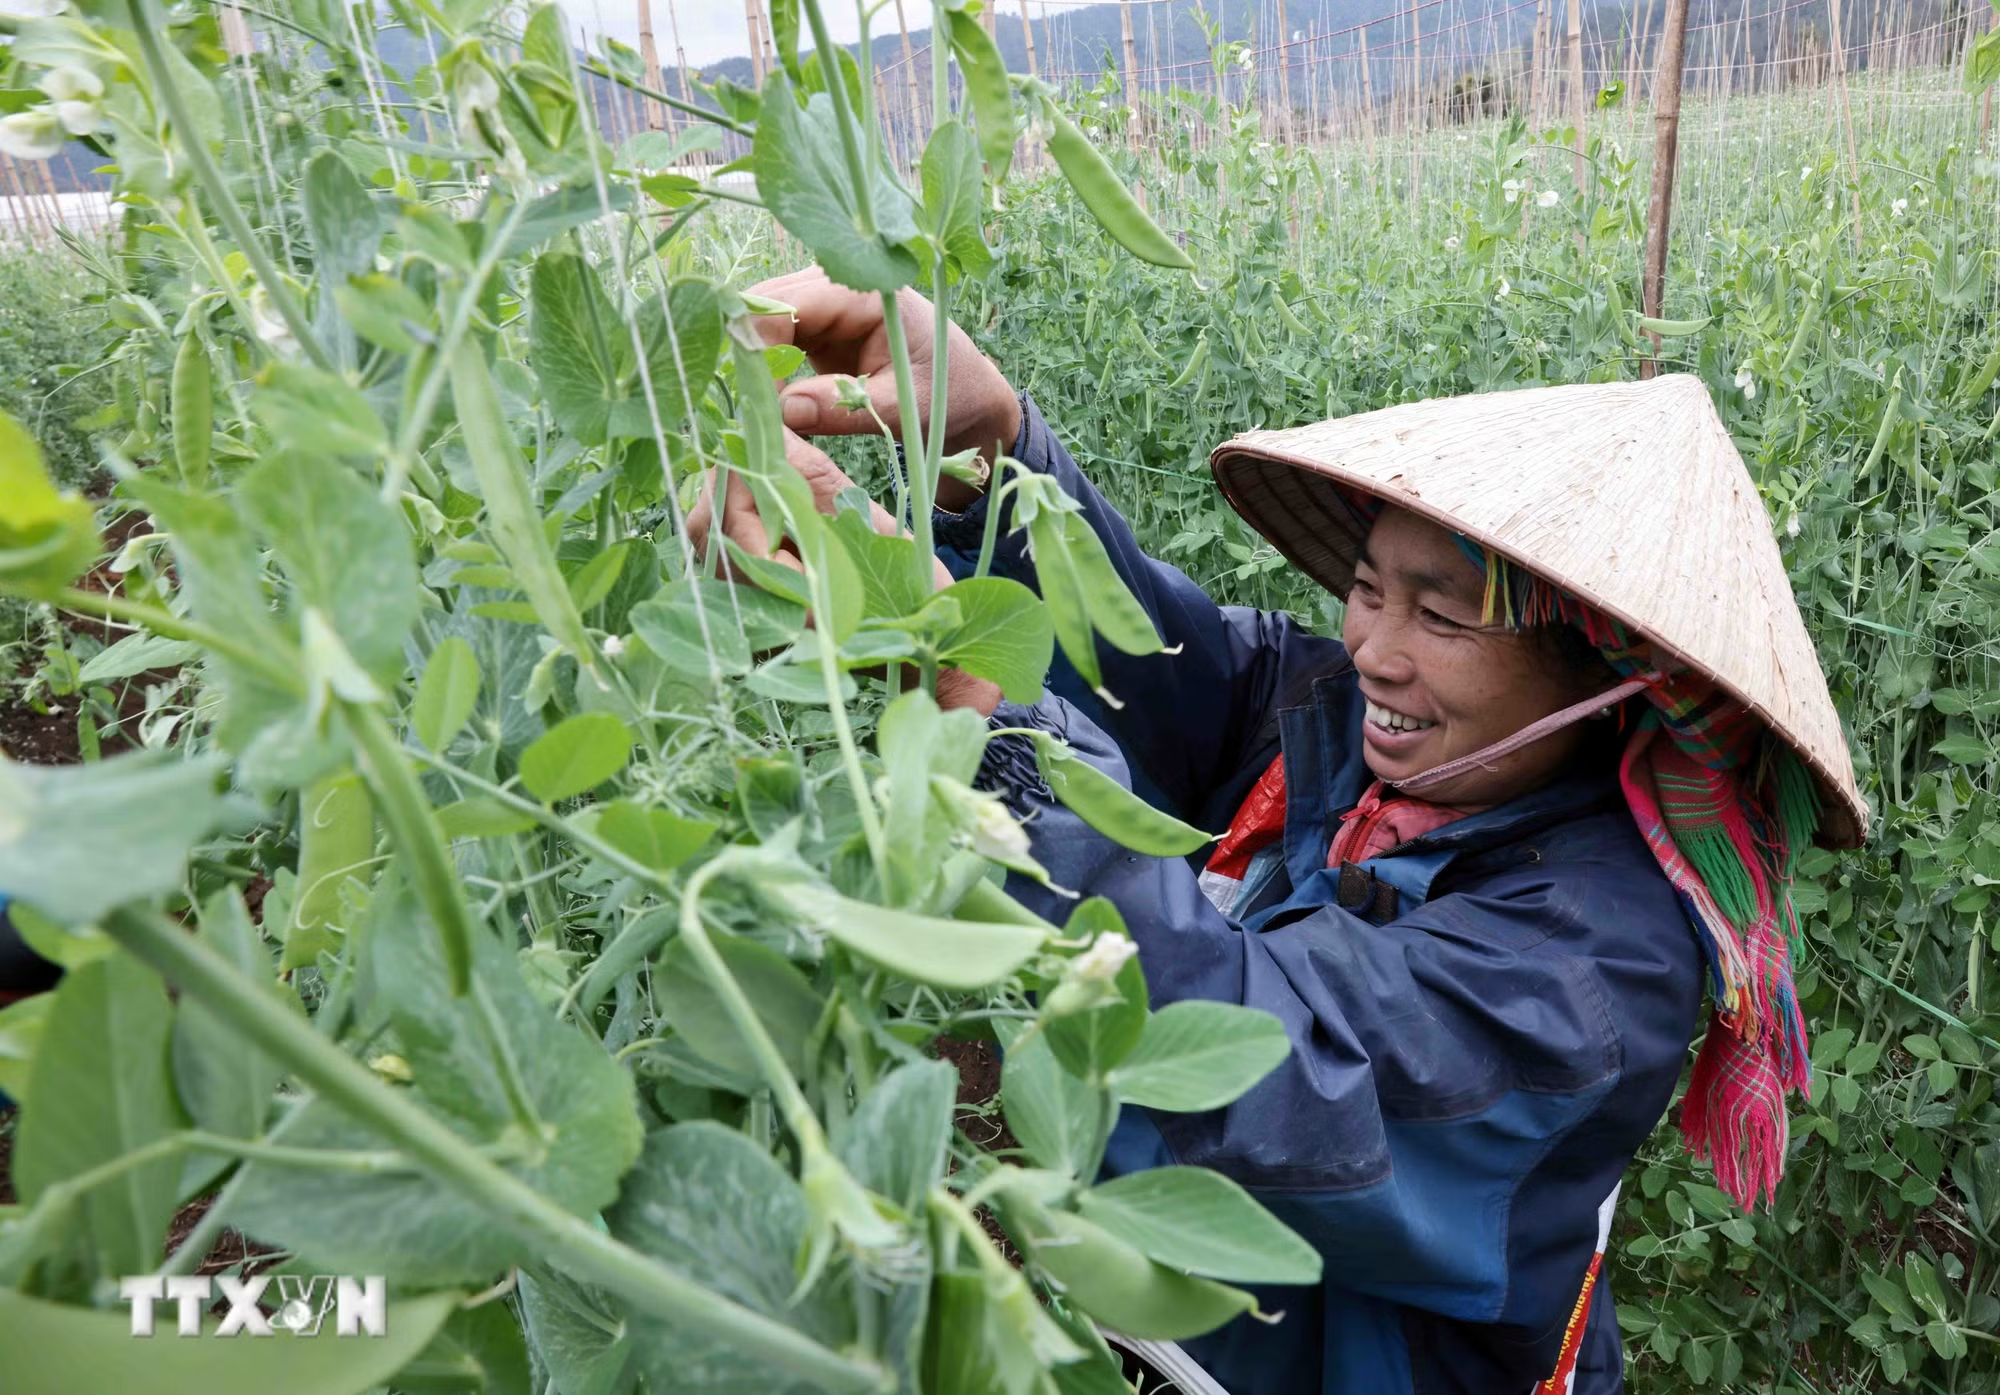
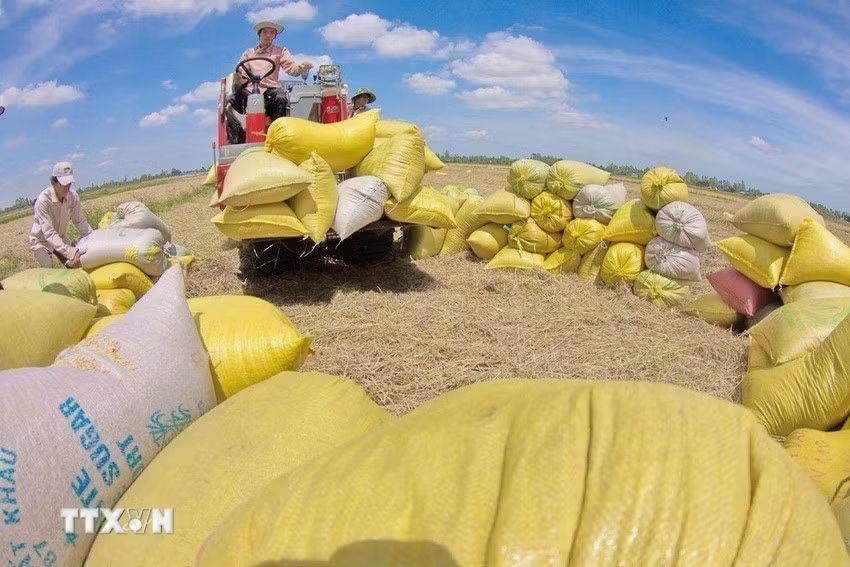
Đây cũng là khác biệt cơ bản giữa nhu cầu bảo hiểm trên giấy và nhu cầu bảo vệ trong thực tế.
Người nông dân không chỉ cần một hợp đồng bảo hiểm, họ cũng cần biết mình được bảo vệ trước những rủi ro nào và mức phí bao nhiêu, khi nào được bồi thường, thủ tục cần ra sao và khoản tiền nhận được có đủ ý nghĩa để phục hồi sản xuất hay không. Và, nếu những câu hỏi đó chưa có câu trả lời rõ ràng, việc tham gia bảo hiểm nông nghiệp sẽ khó trở thành một quyết định tài chính thường xuyên.
Theo đánh giá của Ban Phi nhân thọ, Hiệp hội Bảo hiểm Việt Nam, quá trình triển khai bảo hiểm nông nghiệp đang gặp nhiều rào cản. Trước hết là nhận thức và niềm tin của người nông dân còn hạn chế. Chi phí bảo hiểm cộng với chi phí sản xuất tạo thêm áp lực tài chính, trong khi quy trình, thủ tục chi trả cũng có thể ảnh hưởng đến quyết định tham gia.
Ở chiều ngược lại, doanh nghiệp bảo hiểm cũng phải đối diện với rủi ro lớn. Đặc điểm khí hậu và việc thiên tai, bão lũ thường xuyên xảy ra khiến bảo hiểm nông nghiệp tiềm ẩn mức độ rủi ro cao. Khi cân nhắc hiệu quả kinh doanh, doanh nghiệp vì thế có tâm lý dè dặt với lĩnh vực này.
Đây là bài toán hai chiều. Người dân chưa muốn mua khi chưa thấy rõ giá trị bảo vệ. Doanh nghiệp khó mở rộng sản phẩm khi dữ liệu rủi ro chưa đủ và khả năng sinh lời không rõ ràng.
Trong điều kiện đó, mức hỗ trợ phí trở thành một yếu tố quan trọng. Đại diện của Hiệp hội Bảo hiểm Việt Nam cho biết giai đoạn thí điểm 2011-2013 mức hỗ trợ lên tới 100%, song hiện nay đã giảm còn 90% đối với hộ nghèo và tối đa 20% đối với các nhóm khác, điều này đang làm giảm sức hút của chính sách đáng kể.
Một vấn đề khác nằm ở quá trình thực hiện chính sách. Việc chậm thanh toán phí hỗ trợ từ ngân sách Nhà nước có thể khiến doanh nghiệp bảo hiểm thiếu cơ sở xử lý bồi thường kịp thời, nhất là với các sản phẩm mùa vụ ngắn. Như vậy, ngay cả khi chính sách đã được ban hành, độ trễ trong tổ chức thực hiện vẫn có thể ảnh hưởng trực tiếp đến thị trường.
Đáng chú ý hơn cả là khoảng trống dữ liệu. Theo vị đại diện trên, việc thống kê tổn thất thiên tai hiện chủ yếu dừng ở cấp tỉnh, dữ liệu chi tiết đến từng xã còn thiếu hoặc chưa đủ chính xác. Đối với bảo hiểm, đây không phải vấn đề kỹ thuật đơn thuần. Về kỹ thuật, dữ liệu là cơ sở để doanh nghiệp đánh giá rủi ro và định phí. Nên, khi thiếu dữ liệu đủ chi tiết, doanh nghiệp sẽ khó xác định xác suất và mức độ tổn thất tại từng địa bàn, từ đó khó thiết kế sản phẩm vừa phù hợp với người dân vừa có khả năng vận hành về mặt kinh doanh.
Bởi vậy, nếu muốn mở rộng bảo hiểm nông nghiệp, không thể chỉ đặt mục tiêu tăng số hộ tham gia, mà cần đồng thời giải quyết bài toán về sản phẩm, dữ liệu, chi phí, thủ tục và niềm tin.
Theo các chuyên gia, tại nhiều quốc gia phát triển ghi nhận đến 80-90% rủi ro nông nghiệp được chia sẻ thông qua bảo hiểm. Do đó, để tiến tới mức độ bảo vệ cao hơn, Việt Nam phải giải quyết được những điểm nghẽn ngay trong thị trường bảo hiểm nội địa.
Từ thực trạng đó, bài toán của bảo hiểm nông nghiệp đã chuyển sang một câu hỏi khác. Đó là làm thế nào để biến chính sách hỗ trợ có thể thúc đẩy thị trường bảo hiểm nông nghiệp có khả năng vận hành ổn định, trong đó Nhà nước, doanh nghiệp và người sản xuất cùng chia sẻ rủi ro? Câu trả lời liên quan trực tiếp đến bài toán thể chế, dữ liệu và cơ chế hỗ trợ. Đây là những điểm nghẽn cần được tháo gỡ nếu bảo hiểm nông nghiệp muốn chuyển từ các chương trình hạn chế sang một công cụ quản trị rủi ro có độ bao phủ rộng hơn./.
Bài 3: Tháo gỡ điểm nghẽn để bảo hiểm nông nghiệp trở thành công cụ quản trị rủi ro
Cả nước có hơn 47,7 triệu thửa đất đã đạt tiêu chí ‘đúng-đủ-sạch-sống’
Theo Bộ Nông nghiệp và Môi trường, tính đến ngày 15/9/2026, cả nước có 47,77 triệu thửa đất đạt tiêu chí "đúng-đủ-sạch-sống,” tăng hơn 4,43 triệu thửa so kỳ báo cáo trước 25/8/2026.