Trước áp lực hiện thực hóa mục tiêu tăng trưởng kinh tế hai con số trong những tháng cuối năm, ngành Ngân hàng đang triển khai nhiều giải pháp điều hành nhằm khơi thông dòng vốn, hỗ trợ doanh nghiệp và tập trung tín dụng vào các lĩnh vực ưu tiên, dự án trọng điểm. Tuy nhiên, yêu cầu tăng trưởng tín dụng vẫn phải đi đôi với kiểm soát chất lượng cho vay và bảo đảm an toàn hệ thống.
Khơi thông dòng vốn cho nền kinh tế
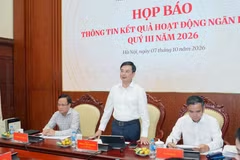
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết tính đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt hơn 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
Để đáp ứng nhu cầu vốn của nền kinh tế, Ngân hàng Nhà nước đã triển khai nhiều giải pháp điều hành tín dụng, tạo điều kiện để các tổ chức tín dụng chủ động hơn trong xây dựng kế hoạch kinh doanh và phân bổ nguồn vốn. Việc giao chỉ tiêu tăng trưởng tín dụng từ đầu năm, đồng thời điều chỉnh hạn mức trong năm theo các điều kiện quản lý, góp phần hỗ trợ dòng vốn đến các lĩnh vực có nhu cầu và phục vụ mục tiêu tăng trưởng kinh tế.
Theo Phó Thống đốc Phạm Thanh Hà, Ngân hàng Nhà nước đã có các giải pháp tạo dư địa cho tổ chức tín dụng cấp vốn vào lĩnh vực ưu tiên, những nhu cầu quan trọng phục vụ tăng trưởng kinh tế và một số loại hình bất động sản phù hợp với chủ trương, chính sách của Đảng, Nhà nước.
Cụ thể, Ngân hàng Nhà nước hướng dẫn các tổ chức tín dụng chủ động cấp tín dụng đối với nhà ở xã hội, khu công nghiệp, khu chế xuất; nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng. Dư nợ phát sinh đối với các lĩnh vực này không tính vào dư nợ tín dụng bất động sản phải kiểm soát theo cơ chế được hướng dẫn.
Bên cạnh đó, các ngân hàng thương mại được hướng dẫn chủ động trong việc không tính dư nợ cho vay doanh nghiệp triển khai, đầu tư các dự án quy mô lớn, trọng điểm, có tính chất lan tỏa, liên kết, thúc đẩy phát triển kinh tế vùng và địa phương vào dư nợ tín dụng chung phải kiểm soát, theo cơ chế áp dụng đối với các dự án phục vụ mục tiêu tăng trưởng hai con số.
Cùng với các giải pháp điều hành, những chương trình tín dụng có mục tiêu tiếp tục được triển khai nhằm bổ sung nguồn lực cho doanh nghiệp và các động lực tăng trưởng mới.
Đầu tháng 8/2026, Ngân hàng Nhà nước đã chỉ đạo, khuyến khích các ngân hàng thương mại đăng ký tham gia Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa. Từ 4 ngân hàng thương mại nhà nước tham gia ban đầu, đến nay đã có 19 ngân hàng thương mại thông báo, truyền thông về việc tham gia chương trình, với quy mô khoảng 409.000 tỷ đồng.
Trong số này, 10 ngân hàng đã giải ngân khoảng 18.600 tỷ đồng cho 12.900 lượt khách hàng. Mức lãi suất cho vay thấp hơn từ 1-3,6% so với lãi suất cho vay thông thường, qua đó góp phần giảm chi phí vốn cho khách hàng.
Chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ sản phẩm lúa gạo chất lượng cao, phát thải thấp tại vùng Đồng bằng sông Cửu Long cũng tiếp tục được triển khai. Lãi suất cho vay thấp hơn tối thiểu 1%/năm so với lãi suất cho vay cùng kỳ hạn đang áp dụng đối với khách hàng cùng nhóm. Theo số liệu mới nhất, chương trình đã giải ngân khoảng 5.000 tỷ đồng.
Bên cạnh đó, các chương trình tín dụng hỗ trợ những lĩnh vực cụ thể tiếp tục được mở rộng. Theo ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ, gói tín dụng hỗ trợ lĩnh vực lâm sản, thủy sản đã được nâng quy mô lên 60.000 tỷ đồng. Trong khi đó, chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP đã nâng quy mô lên trên 153.000 tỷ đồng, với sự tham gia giải ngân của 11 ngân hàng thương mại.
Chủ động tiếp vốn cho dự án trọng điểm
Không chỉ triển khai các chương trình tín dụng theo định hướng của cơ quan quản lý, các ngân hàng thương mại cũng đang tăng cường phối hợp để đáp ứng nhu cầu vốn của những dự án có quy mô lớn.
Tại hội nghị với Ủy ban Nhân dân thành phố Hà Nội, 13 ngân hàng thương mại, trong đó có Agribank, Vietcombank, BIDV, VietinBank, Techcombank, MB và VPBank, đã ký cam kết tài trợ hơn 63.000 tỷ đồng cho 29 dự án trọng điểm về hạ tầng giao thông, khu công nghiệp và phát triển đô thị.
Bà Nguyễn Thị Hòa, Giám đốc Ngân hàng Nhà nước Khu vực 1 cho biết dù các ngân hàng tích cực tiếp cận các dự án lớn, quy mô cam kết và giải ngân thực tế vẫn còn khiêm tốn. Một trong những nguyên nhân là tốc độ huy động vốn chưa theo kịp tăng trưởng tín dụng, trong khi các dự án hạ tầng, đô thị thường đòi hỏi lượng vốn trung và dài hạn lớn.
Việc các ngân hàng phối hợp cho vay hợp vốn, đồng tài trợ tạo điều kiện huy động nguồn lực từ nhiều tổ chức tín dụng để đáp ứng nhu cầu vốn lớn của dự án, đồng thời phân chia mức độ tham gia và rủi ro giữa các bên cho vay.
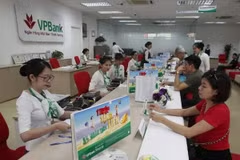
Đối với doanh nghiệp nhỏ và vừa, khả năng tiếp cận vốn cũng đang được cải thiện nhờ các giải pháp tài trợ dựa trên dòng tiền và chuỗi cung ứng. Thay vì phụ thuộc hoàn toàn vào tài sản bảo đảm truyền thống, một số ngân hàng như VPBank, Techcombank và MB đẩy mạnh các giải pháp cấp tín dụng dựa trên dòng tiền thanh toán, hợp đồng đầu ra và hoạt động giao dịch của doanh nghiệp.
Cách tiếp cận này mở thêm cơ hội tiếp cận vốn lưu động cho doanh nghiệp có dòng tiền thực tế nhưng hạn chế về tài sản bảo đảm. Việc ứng dụng công nghệ số cũng góp phần rút ngắn quy trình xử lý hồ sơ, nâng cao khả năng đáp ứng nhu cầu vốn của khách hàng.
Tuy nhiên, mở rộng tín dụng không đồng nghĩa với nới lỏng các điều kiện cho vay. Khả năng trả nợ, tính khả thi của phương án kinh doanh và mức độ minh bạch của dòng tiền vẫn là những yếu tố quan trọng trong quá trình thẩm định.
Cân đối thanh khoản, kiểm soát chất lượng tín dụng
Bước vào quý 4, nhu cầu vốn của doanh nghiệp thường tăng lên để hoàn tất đơn hàng, bổ sung vốn lưu động và đẩy nhanh tiến độ các dự án. Điều này đặt ra yêu cầu đối với ngành Ngân hàng không chỉ về quy mô giải ngân mà còn về khả năng cân đối nguồn vốn, ổn định mặt bằng lãi suất và bảo đảm hiệu quả sử dụng vốn.
Phó Thống đốc Phạm Thanh Hà cho biết điều hành chính sách tiền tệ từ đầu năm đến nay chịu tác động của những biến động khó lường từ kinh tế toàn cầu. Nhu cầu vay vốn phục hồi nhanh kéo theo cạnh tranh huy động vốn, khiến lãi suất tiền gửi tăng từ giữa năm.
Dù vậy, ông nhấn mạnh tốc độ tăng của lãi suất huy động đã chậm lại rõ rệt và đang dao động ổn định quanh một mặt bằng mới. Ngân hàng Nhà nước kiên định mục tiêu giữ mặt bằng lãi suất cho vay ở mức hợp lý nhằm hỗ trợ doanh nghiệp vượt qua khó khăn, đồng thời kiểm soát chất lượng tín dụng để bảo đảm an toàn hệ thống.
Trong bối cảnh đó, việc điều tiết thanh khoản và duy trì nguồn vốn cho nền kinh tế tiếp tục là nhiệm vụ quan trọng. Các ngân hàng thương mại cần chủ động cân đối nguồn vốn, kiểm soát chi phí hoạt động, nâng cao hiệu quả vận hành để có thêm dư địa hỗ trợ khách hàng về lãi suất.
Cùng với đó, nguồn vốn tín dụng cần được phân bổ phù hợp với nhu cầu sản xuất, kinh doanh và khả năng tạo ra giá trị cho nền kinh tế. Các lĩnh vực như xuất khẩu, kinh tế xanh và hạ tầng logistics có thể đóng góp vào tăng trưởng thông qua mở rộng năng lực sản xuất, lưu thông hàng hóa và kết nối thị trường. Với các dự án bất động sản, việc cấp tín dụng cần gắn với tính pháp lý, hiệu quả phương án đầu tư và khả năng trả nợ, hạn chế rủi ro từ hoạt động đầu cơ.
Kiểm soát chất lượng tín dụng cũng là yêu cầu xuyên suốt trong giai đoạn tăng tốc cuối năm. Các ngân hàng cần tiếp tục nâng cao năng lực thẩm định, giám sát sau cho vay, chủ động xử lý nợ xấu và củng cố bộ đệm dự phòng rủi ro. Tăng trưởng dư nợ chỉ thực sự phát huy hiệu quả khi đi cùng khả năng thu hồi vốn và chất lượng tài sản được bảo đảm.
Mục tiêu tăng trưởng kinh tế hai con số đặt ra áp lực lớn đối với công tác điều hành tín dụng trong những tháng cuối năm. Việc triển khai đồng bộ các giải pháp về thanh khoản, lãi suất và phân bổ vốn, cùng với sự chủ động của các ngân hàng thương mại, sẽ góp phần đưa dòng vốn đến đúng đối tượng, hỗ trợ hoạt động sản xuất, kinh doanh và các dự án trọng điểm. Đây cũng là điều kiện quan trọng để tín dụng phát huy vai trò trợ lực cho tăng trưởng mà không đánh đổi bằng những rủi ro đối với hệ thống tài chính./.
Phó Thống đốc: Lãi suất huy động tăng nhưng tốc độ đã chậm lại
Phó Thống đốc Phạm Thanh Hà chia sẻ Ngân hàng Nhà nước duy trì ổn định lãi suất, kiểm soát tín dụng, hỗ trợ doanh nghiệp vượt qua biến động thị trường toàn cầu.